terça-feira, 9 de junho de 2020

Como se posicionar em renda fixa antes do fim do ciclo de corte de juros?

Os investidores projetam uma nova redução da taxa básica de juros do país na semana que vem. Se a expectativa se confirmar, será o oitavo corte consecutivo de um ciclo de baixa iniciado em julho do ano passado.

“Esperamos que a Selic chegue a 2,25% ao ano e fique nesse nível”, diz Odilon Costa, analista de renda fixa e crédito privado da EXAME Research. É por isso que o expert recomenda rever agora a tese de investimento antes que o novo patamar de juros seja estabelecido. “É importante se antecipar ao movimento.” No mês passado, a carteira recomendada da casa rendeu 1,51%, o que representa um desempenho de 640% do CDI.

Costa afirma que os juros prefixados de curto prazo já tiveram seus preços revisados e, por isso, não oferecem ganhos adicionais. Já na ponta longa, há oportunidades interessantes de alocação. Para se ter ideia, o prêmio de títulos pós-fixados de longo prazo chega a ser o dobro de um papel de curto prazo. Isso porque a sua composição inclui a percepção de risco do país.

Outra revisão que o especialista indica é alocar parte do portfólio de renda fixa em fundos de crédito privado de high grade (empresas com menos risco de crédito). Em março e abril, esses fundos sofreram com pedidos de resgates – por causa da crise do novo coronavírus -, mas tiveram uma boa recuperação em maio. “Os títulos ainda estão voláteis, mas apresentam taxas bastante atrativas, acima do que seria ideal para o risco de crédito dos emissores.”

Reserva de emergência

A carteira de renda fixa não deve ser confundida com a reserva de emergência – composta por títulos Selic ou por fundos que aplicam nesses papéis. Enquanto a carteira de renda fixa tem como objetivo gerar retorno e acumular renda, a reserva de emergência funciona como um colchão para momentos turbulentos inesperados. Segundo Costa, a reserva deve ser composta por um valor equivalente a algo entre três e seis meses da renda mensal.

The post Como se posicionar em renda fixa antes do fim do ciclo de corte de juros? appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


segunda-feira, 8 de junho de 2020

Fiz um puxadinho mas não avisei a prefeitura. Qual metragem declaro no IR?

No carnê do IPTU consta área construída menor do que a real. Houve aumento da construção e não informei à prefeitura. Qual metragem devo mencionar na declaração do imposto de renda deste ano. A metragem que consta no carnê do IPTU ou a metragem real do imóvel que é maior?

Na ficha “Bens e Direitos” da sua DIRPF 2020, onde consta declarado o seu imóvel, no quadro “discriminação”, declarar a construção havida, bem como os seus custos, desde que o projeto tenha sido aprovado pelos órgãos municipais competentes e haja comprovação dos gastos com documentação hábil e idônea (notas fiscais de pessoas jurídicas e recibos de pessoas físicas). Tais despesas devem ser acrescidas ao valor do imóvel, no quadro “situação em 31/12/2019”. Inclusive, deve-se manter guardada a documentação correspondente por pelo menos 5 anos após a alienação do imóvel.

Conforme a orientação da Receita Federal do Brasil, a área total do imóvel a ser informada na DIRPF pode ser obtida por intermédio dos seguintes documentos, nesta ordem de preferência: registro de imóveis, guia do IPTU ou algum outro documento hábil. Assim, informe a metragem real do imóvel com base em documento hábil, tendo em vista que a metragem ainda não foi atualizada na guia de IPTU, e provavelmente não o foi no registro de imóveis. Lembrando que toda a documentação do imóvel precisa ser devidamente regularizada, para que as informações fiquem coerentes entre si.

Ainda, a “Área Total do Imóvel” solicitada no programa do IR 2020 se refere a: (I) no caso de prédios, galpões, casas ou construções, trata-se da área do imóvel construída; (II) no caso de apartamento, sala, loja e outros, como garagem ou depósito no imóvel, trata-se da área do imóvel privativa.


* Samir Choaib é advogado e economista formado pela Universidade Mackenzie, pós-graduado em direito tributário pela Pontifícia Universidade Católica de São Paulo (PUC-SP). É sócio fundador do escritório Choaib, Paiva e Justo, Advogados Associados, especialista em imposto de renda de pessoas físicas e responsável pela área de planejamento sucessório do escritório. Durante anos, atuou como chairman da Câmara de Comércio Brasil-Estados Unidos da Flórida (BACCF), em São Paulo.
*Helena Rippel Araujo é advogada especialista em estratégias societárias, sucessórias e tributação pela GVLaw/SP. Pós-graduada em direito de família e sucessões pela Escola Paulista de Magistratura de São Paulo. Atua no escritório nas áreas de Planejamento Sucessório e assessoria tributária às pessoas físicas.
Até 30 de junho, o site EXAME vai responder às terças e quintas-feiras as dúvidas de leitores sobre a declaração do Imposto de Renda 2020. Envie suas perguntas para seudinheiro@exame.com

The post Fiz um puxadinho mas não avisei a prefeitura. Qual metragem declaro no IR? appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/

Desempregado que teve auxílio negado terá de refazer o pedido neste mês

Está desempregado, se enquadra em todas as regras para solicitação do auxílio emergencial de R$ 600, mas teve o pedido negado por existência de vínculo empregatício? Provavelmente você terá de refazer o pedido esse mês, após a Relação Anual de Informações Sociais (RAIS) ser atualizada. A Rais é o registro administrativo no qual constam as informações de trabalhadores e empresas

Isso porque para verificação do auxílio emergencial o governo está utilizando a Rais ano-base 2018, última disponível. Contudo, promete que esses dados serão atualizados antes do prazo final para o pedido do auxílio de R$ 600, o dia 3 de julho.

A qualquer tempo em que tenha o pedido aprovado os trabalhadores recebem as três parcelas do auxílio. Contudo, diante da perda de renda da crise e da eventual urgência necessidade do dinheiro, quem ficou desempregado recentemente está tendo de esperar pelo dinheiro mais do que outros trabalhadores, apesar de ser elegível ao benefício.

Procurado, o Ministério da Economia, que faz a gestão dos dados da Rais, diz, em nota, que a partir da Lei 13.982, de 2 de abril de 2020, que estabelece a concessão do auxílio emergencial de R$ 600, as bases de dados analisadas pela Dataprev (RAIS, GFIP/e-Social e o CAGED) informam se houve vínculo empregatício nos últimos três meses. Caso haja, a pessoa não faz jus ao benefício por não cumprir os critérios legais para o recebimento.

Contudo, segundo o Ministério, isso “não significa que o trabalhador desempregado ficará sem o auxílio emergencial, caso se enquadre nos critérios legais para receber. Tudo dependerá do momento em que ele solicitar o auxílio”. O Ministério não dá mais informações sobre como o momento do pedido do auxílio afeta a aprovação.

O auxílio emergencial está sendo executado pelo Ministério da Cidadania e, para concessão do benefício, o sistema realiza conferência com um conjunto de bases de dados governamentais que possuem características e finalidades diferentes e que estão sob gestão de diversos órgãos.

Os dados da Rais são informados anualmente pelos empregadores, que são os responsáveis legais pelas informações prestadas, tais como a ocupação, data de contratação e demissão, entre outras.

As informações são prestadas de acordo com calendário estabelecido pela Secretaria Especial de Previdência e Trabalho do Ministério da Economia (Seprt-ME). O prazo legal de entrega da declaração Rais ano-base 2019 encerrou em 17 de abril de 2020, conforme Manual de Orientação do ano-base 2019, instituído pela Portaria 6.136/2020. No momento, as informações recebidas estão sendo processadas e as informações consolidadas somente deverão ser divulgadas neste mês.

EXAME Research — 30 dias grátis da melhor análise de investimentos

O Ministério da Cidadania é o órgão responsável apenas pela análise dos pedidos e recursos. Por isso, O Ministério da Economia orienta que o cidadão entre em contato com o Ministério da Cidadania caso tenha tido o benefício negado em função da Rais.

O Ministério ressalta ainda que as alterações realizadas nas bases Rais e Caged não são refletidas de forma automática nas demais bases de dados utilizadas pelo Ministério da Cidadania e, portanto, não resultarão na liberação automática do auxílio emergencial.

A alteração no banco de dados só é realizada pela Secretaria de Trabalho do Ministério da Economia, caso o estabelecimento esteja inativo e o trabalhador apresente ao menos dois comprovantes contendo a data do desligamento ou, ainda, em caso de determinação judicial.

As últimas notícias do auxílio emergencial

The post Desempregado que teve auxílio negado terá de refazer o pedido neste mês appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/

Auxílio de R$ 600: começa o saque da 2ª parcela para quem nasceu em agosto

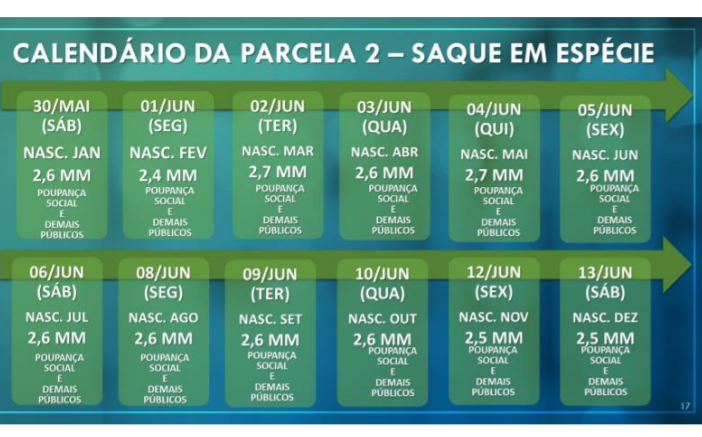
A Caixa inicia nesta segunda-feira (8) o calendário do saque em dinheiro da segunda parcela do auxílio emergencial de R$ 600 para trabalhadores que receberam a primeira parcela até 30 de abril e nasceram em agosto.

Para sacar, é necessário gerar um código autorizador (token) no aplicativo Caixa Tem. Caso os beneficiários tenham dificuldade para gerar o código, esse serviço poderá ser realizado nas agências.

A partir de hoje o benefício desses trabalhadores será transferido automaticamente para contas da Caixa ou outros bancos, caso elas tenham sido indicadas no momento do cadastro.

Todas as pessoas que chegarem nas agências durante o horário de funcionamento, das 8h às 14h, serão atendidas. Os trabalhadores vão receber senhas e, mesmo com as unidades fechando, o atendimento continua até o último cliente.

Veja abaixo o calendário de saque da segunda parcela do benefício:

Tabela 3 Caixa – Calendário segunda parcelaCaixa/Reprodução

Cartão de débito virtual

O banco ressalta que o beneficiário não precisa sacar o auxílio para transacionar o dinheiro. O aplicativo Caixa Tem possibilita fazer transferências bancárias e pagar contas, como água, luz e telefone.

Além disso, o app disponibiliza gratuitamente o cartão de débito virtual Caixa. Com ele, é possível fazer compras pela internet, aplicativos e sites de estabelecimentos credenciados. O cartão também é aceito em maquininhas autorizadas com a funcionalidade do cartão virtual de débito.

Para utilizá-lo, o primeiro passo é atualizar o Caixa Tem. Depois, entrar no aplicativo e acessar o ícone Cartão de Débito Virtual. Ele é o último da tela inicial.

EXAME Research — 30 dias grátis da melhor análise de investimentos

Feito isso, o usuário deverá digitar a senha do aplicativo. Em seguida, irá aparecer os seguintes dados: nome, número e validade do cartão, além do código de segurança. Ao lado do código, é preciso clicar em “gerar”.

O código de segurança vale para uma compra ou por alguns minutos. Para realizar uma nova compra é preciso gerar um novo código.

A prestação de informações sobre cadastro e pagamento do Auxílio Emergencial está disponível apenas por meio do aplicativo Caixa | Auxílio Emergencial, do site auxilio.caixa.gov.br e da central telefônica exclusiva 111.

As últimas notícias do auxílio emergencial

The post Auxílio de R$ 600: começa o saque da 2ª parcela para quem nasceu em agosto appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/

domingo, 7 de junho de 2020

Clientes têm dificuldade para renegociar com planos de saúde na pandemia

A quarentena imposta pela pandemia de covid-19 zerou os rendimentos do microempresário paulista Gilberto dos Santos, que trabalha com treinamento corporativo. Santos tentou um acordo com a operadora de seu plano de saúde para reduzir a mensalidade enquanto durasse a crise, mas não conseguiu. Tentou trocar de empresa para reduzir a despesa, mas teria que cumprir carência de dois anos. Conclusão: está raspando as reservas para não ficar sem cobertura.

“A SulAméria não aceitou negociar. Não estou inadimplente e nem quero deixar de pagar, mas queria reduzir a mensalidade, parcelar parte para pagar quando a crise acabar. Quando minha reserva acabar, vou ter que recorrer a um financiamento. Se mudasse de operadora iria economizar R$ 1 mil, mas operei o coração em dezembro, não posso ficar em carência”, lamenta.

A dificuldade em negociar com a operadora, diante da perda de renda, também foi relatada pela consultora em saúde Carolina Abad. “Pago em torno de R$ 600 por mês, recebi uma cobrança de coparticipação de quase R$ 400. Liguei para a Geap e pedi para parcelar apenas o valor da coparticipação, mas a única possibilidade que me deram de negociar era caso eu ficasse inadimplente. Um absurdo.”

O aposentado João Gonçalves, além de não ter conseguido negociar a mensalidade do plano de saúde dele e da mulher, acamada há 11 anos, viu o valor saltar de R$ 9.900 para R$ 12 mil na pandemia.

“Entrei na Justiça para suspender o aumento. Mesmo assim, R$ 9.900 é muito alto. Minha filha, que me ajuda a pagar, teve redução de salário. Para piorar, em maio, tivemos que pagar dois boletos, o do mês, que venceu dia 5 e o de junho, no dia 26”, queixa-se.

Falta regulação

Rafael Robba, especialista em direito à saúde, do escritório Vilhena Silva Advogados, diz que desde que a pandemia começou recebe consultas diárias de usuários da saúde suplementar atrás de orientações de como negociar a mensalidade.

“Legalmente não há nada que obrigue a negociação. Mas o que vemos hoje é que até para trocar o plano por um mais barato está sendo preciso ir à Justiça. As operadoras estão muito inflexíveis. Nos contratos coletivos com 15 dias de atraso já suspendem o atendimento; com um mês, cancelam”, diz.

Pela lei de planos de saúde, apenas planos individuais e familiares têm a garantia de atendimento com até 60 dias de atrasos, consecutivos ou não, nos 12 meses de vigência do contrato. Santos, Carolina e Gonçalves têm planos coletivos, portanto, sem essa proteção. Vale a previsão contratual.

Para usuários de planos individuais a dificuldade de negociação não é diferente, diz Ana Carolina Navarrete, coordenadora de pesquisa em saúde, do Instituto Brasileiro de Defesa do Consumidor (Idec): “Boletim divulgado pela Agência Nacional de Saúde Suplementar (ANS) mostra, inclusive, queda na inadimplência entre os planos individuais. Apesar da perda de emprego e renda, os usuários estão fazendo de tudo para não deixar de pagar, com medo de perder o plano.”

Para a especialista, falta uma normativa da ANS que determine a negociação nesse momento de crise, a exemplo do que foi feito em outros setores regulados, como energia e telefonia: “Há uma omissão regulatória. E as operadoras, por sua vez, estão vendo neste momento a oportunidade para expurgar planos individuais e outros que não são lucrativos.”

Juliana Domingues, diretora do Departamento de Proteção e Defesa do Consumidor (DPDC), órgão do Ministério da Justiça, também esperava do órgão regulador medidas mais contundentes nesse sentido. Diante do aumento de 62% nas reclamações contra planos de saúde no portal de intermediação de conflito Consumidor.gov, de janeiro a abril deste ano em relação ao mesmo período de 2019, o DPDC pediu a Procons, defensorias e Ministérios Públicos informações sobre as dificuldades enfrentadas durante a pandemia.

“A partir desses relatos poderemos agir baseados nas regras da ANS e também no Código de Defesa do Consumidor. Para tanto, é importante que quem tiver problemas registre sua queixa nos Procons.”

Segundo Patrícia Cardoso, coordenadora do Núcleo de Defesa do Consumidor (Nudecon), da Defensoria Pública do Rio, a dificuldade dos beneficiários de negociar com os planos de saúde não é um problema novo: “Um levantamento feito a partir dos atendimentos realizados pelo Nudecon sobre planos de saúde, entre 2016 e 2019, aponta essa como uma das questões que mais motivaram a procura da Defensoria sobre o tema.”

Vera Valente, diretora executiva da Federação Nacional da Saúde Suplementar (FenaSaúde), no entanto, afirma que o setor está sensível às dificuldades dos beneficiários. Prova disso, diz, é a suspensão voluntária, por 90 dias, a partir de 1º de maio, de reajustes de contratos de planos individuais, coletivos por adesão e empresariais até 29 vidas. “Todas as empresas estão comprometidas com a manutenção da assistência nesse momento difícil”, diz Vera.

Procurada, a SulAmérica diz ter uma política de retenção e que a solicitação de Santos foi avaliada e as razões da decisão explicadas ao cliente. Já a Geap disse apenas seguir a legislação do setor.

A Amil, por sua vez, disse cumprir a liminar obtida por Gonçalves para suspensão do aumento da mensalidade e acrescenta que o contrato do beneficiário não se enquadra naqueles em que foi adotado adiamento da aplicação do reajuste. A Amil informa ainda que tem negociado com beneficiários, mas a requisição de mudanças deve ser feita pela associação a qual o contrato do aposentado está vinculado. Gonçalves, no entanto, diz que foi a associação que o orientou a buscar a empresa.

Em nota, a ANS afirma que tem orientado as operadoras a oferecerem alternativas aos consumidores para enfrentar a crise. A reguladora reforça que tanto beneficiários de planos individuais, quanto coletivos, têm a possibilidade de realizar portabilidade de carência para outra operadora ou de mudar para um plano de categoria inferior na mesma empresa.

The post Clientes têm dificuldade para renegociar com planos de saúde na pandemia appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/

Mega-Sena acumula e prêmio vai a R$ 7 milhões. Veja o resultado

Nenhum apostador acertou as seis dezenas do Concurso 2.268 da Mega-Sena, sorteados nesse sábado, 6, à noite no Espaço Loterias Caixa, no Terminal Rodoviário Tietê, em São Paulo.

Os números sorteados foram 04, 13, 23, 28, 30 e 52.

A quina teve 48 acertadores e cada um vai receber R$ 35.721,30. As 2.953 apostas ganhadoras da quadra terão o prêmio individual de R$ 829,48.

A estimativa de prêmio do próximo concurso, na quarta-feira, 10, é de R$ 7 milhões para quem acertar as seis dezenas.

As apostas na Mega-Sena podem ser feitas até as 19h (horário de Brasília) do dia do sorteio em lotéricas ou pela internet.

A aposta simples, com seis dezenas, custa R$ 4,50.

The post Mega-Sena acumula e prêmio vai a R$ 7 milhões. Veja o resultado appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/

Existe um valor mínimo para investir na bolsa de valores?

“Com a queda da bolsa em função da crise, gostaria de começar a investir. Quanto tenho que ter em quantia mínima, e como posso encontrar um corretor de confiança para saber em quais ações investir, rentabilidade e riscos.”

Resposta de Roberto Agi, CFP®:

Olá, não há um montante mínimo para investir em bolsa. Existem ações que custam centavos. Geralmente o investidor irá pagar o valor do papel mais uma taxa de corretagem e custódia em cada operação.

Para quem quer começar, é importante conhecer o seu perfil de risco e entender se a alocação em renda variável faz sentido dentro do seu planejamento financeiro.

Alertamos que a crise pela qual estamos passando nos faz dar ainda mais importância a reserva de emergência que deve estar aplicada em ativos conservadores e de liquidez imediata. Para os recursos com horizonte de longo prazo, principalmente aqueles que têm como objetivo substituir ou complementar sua renda futura, pode-se direcionar parte deles para ações.

EXAME Research — 30 dias grátis da melhor análise de investimentos

Para iniciantes na bolsa talvez o melhor caminho seja aplicar em fundos ou ETFs (fundos negociados em bolsa). Dessa forma, terá uma carteira diversificada pagando pouco mais de R$ 100 por cota, minimizando o risco de concentração em uma única ação ou setor.

Ao aplicar em ações, o investidor precisa ter em mente que se torna sócio dessas empresas e participa diretamente dos seus resultados o que reforça a importância de uma boa seleção. Na bolsa há empresas em diferentes estágios de maturidade, que têm uma relação também direta com o potencial de crescimento e distribuição de dividendos.

Nada ilustraria melhor os riscos no mercado de ações do que a queda que vimos recentemente com o avanço da pandemia do novo coronavírus no país. Poucos esperavam algo nessa magnitude, e outras oscilações grandes, para cima e para baixo, continuarão a ocorrer nos próximos anos.

Isso acontece porque a cada instante os investidores calculam se o preço de mercado é coerente com a expectativa de lucros futuros que a companhia deve entregar e, para isso, se baseiam em diferentes premissas. Por exemplo, uma delas é em qual momento o distanciamento social irá acabar.

Quanto mais convicção o investidor tiver sobre as empresas escolhidas, menores serão os riscos de se frustrar no futuro. Ainda que seja grande a tentação de obter ganhos expressivos no curto prazo, o aconselhável, na renda variável, é mirar o longo prazo, ainda mais se você é um iniciante.

Para escolher alguém que possa lhe auxiliar na negociação de ações, basta abrir conta em uma corretora. Porém é importante tomar alguns cuidados, como certificar-se do cadastro da instituição financeira na CVM, histórico de reclamações e custos, assim como explorar as facilidades oferecidas como canais de atendimento, plataformas, etc. A melhor corretora será aquela que atenderá os atributos mais valorizados por você.

Roberto Agi é planejador financeiro pessoal e possui a certificação CFP® (Certified Financial Planner), concedida pela Planejar – Associação Brasileira de Planejadores Financeiros. E-mail: roberto.agi@altavistainvest.com.br

As respostas refletem as opiniões do autor, e não do site EXAME ou da Planejar. O site e a Planejar não se responsabilizam pelas informações acima ou por prejuízos de qualquer natureza em decorrência do uso destas informações.

Envie suas dúvidas sobre investimentos para seudinheiro@exame.com

The post Existe um valor mínimo para investir na bolsa de valores? appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


sábado, 6 de junho de 2020

Auxílio de R$ 600: começa o saque da 2ª parcela para quem nasceu em julho

A Caixa inicia neste sábado (6) o calendário do saque em dinheiro da segunda parcela do auxílio emergencial de R$ 600 para trabalhadores que receberam a primeira parcela até 30 de abril e nasceram em julho.

Confira a relação de agências que estarão abertas

Para sacar, é necessário gerar um código autorizador (token) no aplicativo Caixa Tem. Caso os beneficiários tenham dificuldade para gerar o código, esse serviço poderá ser realizado nas agências.

A partir de hoje o benefício desses trabalhadores será transferido automaticamente para contas da Caixa ou outros bancos, caso elas tenham sido indicadas no momento do cadastro.

Todas as pessoas que chegarem nas agências durante o horário de funcionamento, das 8h às 12h, serão atendidas. Os trabalhadores vão receber senhas e, mesmo com as unidades fechando, o atendimento continua até o último cliente.

Veja abaixo o calendário de saque da segunda parcela do benefício:

Tabela 3 Caixa – Calendário segunda parcelaCaixa/Reprodução

Cartão de débito virtual

O banco também ressalta que o beneficiário não precisa sacar o auxílio para transacionar o dinheiro. O aplicativo Caixa Tem possibilita fazer transferências bancárias e pagar contas, como água, luz e telefone.

Além disso, o app disponibiliza gratuitamente o cartão de débito virtual Caixa. Com ele, é possível fazer compras pela internet, aplicativos e sites de estabelecimentos credenciados. O cartão também é aceito em maquininhas autorizadas com a funcionalidade do cartão virtual de débito.

EXAME Research — 30 dias grátis da melhor análise de investimentos

Para utilizá-lo, o primeiro passo é atualizar o Caixa Tem. Depois, entrar no aplicativo e acessar o ícone Cartão de Débito Virtual. Ele é o último da tela inicial.

Feito isso, o usuário deverá digitar a senha do aplicativo. Em seguida, irá aparecer os seguintes dados: nome, número e validade do cartão, além do código de segurança. Ao lado do código, é preciso clicar em “gerar”.

O código de segurança vale para uma compra ou por alguns minutos. Para realizar uma nova compra é preciso gerar um novo código.

A prestação de informações sobre cadastro e pagamento do Auxílio Emergencial está disponível apenas por meio do aplicativo Caixa | Auxílio Emergencial, do site auxilio.caixa.gov.br e da central telefônica exclusiva 111.

As últimas notícias do auxílio emergencial

The post Auxílio de R$ 600: começa o saque da 2ª parcela para quem nasceu em julho appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


sexta-feira, 5 de junho de 2020

Quem são os novos investidores da bolsa de valores

Com os juros mais baixos da história, o investimento em ações vem cada vez mais fazendo parte do cotidiano de um público que não era acostumado a essas aplicações.

Segundo uma pesquisa da B3, a fatia de aplicadores de 25 a 39 anos subiu de 19% para 49% desde 2013. As mulheres investidoras em ações, passaram de 100 mil para 500 mil no período. Em março, 30% dos investidores que fizeram a primeira compra de ações aportaram até 500 reais na bolsa, indicando que até o público de renda mais baixa começou a investir.

EXAME Research — 30 dias grátis da melhor análise de investimentos

Diferente do que se esperava esses novos pequenos investidores não realizaram prejuízos quando a bolsa derreteu na pandemia. Pelo contrário: 500 mil pessoas entraram no mercado, elevando para 1,9 milhão o número de brasileiros que investem em ações. Mais informados, muitos citam a influência de Youtubers especializados em investimentos, além de conteúdo educativo disponível na internet, como principais motivadores para estrearem na bolsa, mais até do que a Selic a 3% ao ano. 

Além de não realizar o prejuízo, esses pequenos investidores brasileiros compraram mais R$ 35,3 bilhões em papéis no período, ensaiando estratégias de curto prazo e até day trades. Enquanto no ano passado 500 mil pessoas faziam negócios pelo menos uma vez ao mês, essa quantidade subiu para 900 mil entre janeiro e fevereiro e alcançou 1,3 milhão em março. Justamente o mês em que a bolsa precisou acionar o circuit braker.

Confira abaixo o perfil e a história de investidores que passaram a investir em ações recentemente:

Influencer da comunidade

Favelado Investidor. É assim que Murilo Duarte, de 25 anos, se apresenta no YouTube. Com  80 mil seguidores, ensina que para investir na bolsa de valores não é necessário ter uma grande quantia de dinheiro.

Morador de um bairro da periferia de São Paulo, ele começou a investir na bolsa há cinco anos com apenas 100 reais. Na época, comprou três ações da Itaúsa, holding que controla o Itaú Unibanco. “Eu queria aprender a investir. Queria saber como funcionava a compra de ações. Era mais um teste.”

Apesar do interesse pelo mercado acionário, Duarte deixou a bolsa para segundo plano e optou por montar sua reserva de emergência investindo mensalmente no Tesouro Selic. “Ali eu sabia que eu tinha segurança e rentabilidade”, diz. Na época, a taxa Selic estava em 14,5% ao ano e os investimentos em renda fixa eram atraentes ao investidor.

A reserva demorou dois anos para ser finalizada. Nesse período, o jovem que estudava ciências contábeis na faculdade aprendeu a ler balanços financeiros de empresas e passou a estagiar na área de auditoria fiscal. “Minha segurança veio quando eu peguei o balanço da Itaúsa e entendi. Muito diferente do que aconteceu quando comprei ações pela primeira vez”, lembra. Com o conhecimento como aliado, Duarte passou a ler livros sobre o mercado financeiro e a acompanhar vídeos pela internet.

Munido de informações, começou a investir em ações mensalmente. Do salário, ele separava de R$ 500 a R$ 800 para comprar papéis dos setores da construção civil, varejo e elétrico. “Eu deixava o dinheiro separado em caixa. Quando o papel que eu estava acompanhando desvalorizava, era a hora de comprar”, afirma.

Com a bolsa em alta e as empresas divulgando bons resultados, a carteira do jovem chegou a R$ 13 mil. “Recebia pouco de dividendos, mas aproveitava para comprar mais ações.” Enquanto investia, o jovem postava vídeos ensinando desde a abrir uma conta na corretora até a se livrar das dívidas. Com o jeito despojado das redes sociais e com uma linguagem direta, o youtuber ganhou mais seguidores.

Foi então que decidiu vender todas as ações que tinha e montar uma carteira do zero. O objetivo era ensinar a montar uma carteira que alcançasse os R$ 100 mil nos três anos seguintes. “Eu só tenho esta carteira. Deixei a carteira pública para poder ensinar que todo mundo pode investir. Todo mundo pode ser sócio de uma grande empresa”, diz.

O primeiro vídeo foi postado em julho do ano passado e o jovem comprou cerca de cinco ações de empresas como Klabin, Via Varejo, Trisul, Bradesco e Wiz. Todas as ordens de compra e venda são gravadas e publicadas por meio de vídeos na rede social. Até agora, ele tem 14.193 reais em ações. A carteira tem 11 empresas e, destas, em sete ele já investia anteriormente.

Quem segue o investidor acompanhou a estratégia adotada por ele na derrocada da bolsa no início do ano com a crise do novo coronavírus e a queda no preço do petróleo. A carteira chegou a cair 20%, mas ele não se desesperou. Aproveitou a oportunidade para comprar as ações que queria, entre elas papéis da metalúrgica Schulz e da têxtil Pettenati. “A crise não me assusta. Sempre olho para os fundamentos da empresa”, diz Duarte.

Fonte de renda na pandemia

Thamyris de Moraes – pequena investidora da bolsa de valoresLeandro Fonseca/Exame

Thamyris de Moraes, de 26 anos, formou-se em comunicação e marketing. Sua mãe sempre trabalhou em bancos, e não faltaram noções de economia em sua casa. “Com 17 anos comecei a guardar dinheiro. Guardava metade do salário, e aplicava em poupança e CDBs [Certificados de Depósito Bancário]”, lembra.

Contudo, a comunicadora demorou para entrar na bolsa: faz apenas um ano que aplica em ações. “Sempre tive curiosidade, mas não tinha coragem. Então resolvi pesquisar bastante sobre o mercado para ganhar confiança”, diz. Sua mãe, que investe na bolsa, foi seu principal incentivo.

“Não conheço muita gente que invista. Só uma amiga, mas bem pouco. E com homens não converso sobre isso.” A confiança também veio após a pesquisa sobre o investimento na internet. “De uns tempos para cá finalmente cresceu o número de pessoas que falam sobre aplicações e dão cursos. Isso me ajudou e comecei a investir aos poucos”, conta.

Moraes não viveu uma transição entre a renda fixa e a bolsa, como costumam funcionar as aplicações em fundos de ações ou multimercado. “Comecei a comprar ações diretamente.” Mas o investimento foi gradual. “Tinha medo e era muito cautelosa. Ainda compro poucas ações, mas, perto de quando comecei, já é um valor bem maior. Nunca investi em ações de uma só empresa. Aplico em pelo menos cinco empresas diferentes”, afirma.

Resultado: no início correspondendo a 20% do total de seus investimentos, a aplicação em ações passou a representar 70% de suas reservas. A pandemia acelerou os investimentos nos papéis. “Apliquei mais após a desvalorização das ações como uma forma de compensar perdas. Comprei muita coisa na alta. Então, busco fazer com que o tíquete médio fique abaixo do que comprei antes da crise”, explica.

Moraes diz que uma ação que comprou por R$ 13,90 anteriormente foi comprada  agora por R$ 6. “Dessa forma, conseguirei recuperar o que perdi quando o valor chegar a cerca de R$ 9.” Além de compensar perdas das ações que já tinha na carteira, Moraes comprou ações diferentes na crise.

A empreendedora, que começou fazendo investimentos de médio prazo com ações, passou também a fazer operações de curto prazo na bolsa, como day trade e swing trade. Para isso, tem uma planilha onde anota todos os valores das ações de sua carteira. “Há dias em que as operações são ótimas e outros nos quais não acerto. Faz parte. O que busco é correr um risco controlado. Na pandemia, essas operações se tornaram uma fonte de renda. Tenho um site, mas esse trabalho não está rendendo agora. Tive de apelar para a bolsa.”

Coragem para investir na crise

O comprador Raphael Cezari, 38 anos, investe na bolsa</p>
<p>Leandro Fonseca/Divulgação

O comprador Raphael Cezari, de 38 anos, investia na poupança e em um plano de previdência privada havia cerca de 15 anos. Recentemente, conheceu os títulos de dívida privada, como LCIs (Letras de Crédito Imobiliário) e LCAs (Letras de Crédito Agrícola).

Sua primeira experiência com ativos de renda variável foi em 2017, quando investiu em um fundo de ações de um grande banco que seguia o Ibovespa. Até que, no ano passado, influenciado por amigos do trabalho, Cezari decidiu investir pela primeira vez diretamente na bolsa de valores. “Meus colegas, incomodados com o salário, começaram a falar sobre o investimento em ações como uma fonte de renda extra”, diz.

Usando um home broker simples, Cezari começou investindo 50 reais, depois 100 reais, e foi aumentando a aplicação aos poucos. Inicialmente, seu foco eram aplicações de curto prazo. “Quando encontrava uma brecha no trabalho, tentava montar uma posição e colocava um preço-alvo para encerrá-la. Cheguei a ganhar 30% em uma delas. Mas logo vi que não conseguiria fazer isso com um emprego no expediente comercial. Desisti de ser day trader”, conta.

O comprador resolveu, então, se tornar um investidor de longo prazo na bolsa. “Vi que o valor de algumas ações cresce 300% ao longo dos anos. Adotei a estratégia de comprar e esperar muito”, diz. Hoje, 15% de sua carteira de investimentos está na bolsa e divide-se entre fundos imobiliários (15%), ETFs (25%) e ações (70%). No médio prazo, o objetivo é ter 50% da carteira de investimentos na bolsa.

Cezari foi diversificando sua carteira aos poucos, tanto por meio de ações diferentes quanto de segmentos de atuação diferentes. “Passei a analisar melhor as empresas. Comecei comprando os papéis da empresa de telefonia Oi. Vinha muita gente dizendo que, caso a empresa fosse vendida, a cotação explodiria. Paguei R$ 1,20 pelos papéis, e hoje eles não valem nem R$ 0,70. Agora vou segurar até vender. Mas aprendi com o erro”, afirma.

A pandemia foi uma prova de fogo para a estratégia de longo prazo de Cezari. “A rentabilidade da minha carteira chegou a ficar 49% negativa. Contudo, foi um susto que não tirou meu sono, porque não era um dinheiro de que eu precisava agora. Não vendi nada.” Valeu a pena esperar: as perdas já foram reduzidas a 23%. Além de não ter realizado o prejuízo, Cezari ainda dobrou o valor que tinha aplicado na bolsa. “Foi a forma que encontrei para equilibrar um pouco do que perdi na crise quando o mercado recuperar”, explica.

Seu principal incentivador é o aumento de informações sobre ações disponível na internet. “Perdi muito tempo. Se soubesse, teria começado a investir com 18 anos”, diz. Hoje, ele faz questão de passar noções de educação financeira para seu filho de 9 anos. “Quero que crie essa consciência.”

Investir no que conhece

A engenheira de software Carol Bonturi, 33 anos, investe na bolsaArquivo pessoal/Divulgação

A engenheira de software Carol Bonturi, 33 anos, teve contato com o mercado financeiro ao longo de sua vida profissional. Mas ficou mais animada para começar a aplicar na bolsa de valores quando viu que haviam no mercado home brokers com interface mais simples de usar. “Prefiro ferramentas intuitivas. Pago até uma taxa de corretagem maior para saber o que estou fazendo”.

Antes de aplicar em ações, no ano passado, Carol investia em renda fixa há cerca de 10 anos. “Acumulei ao longo desse tempo um valor legal e queria diversificar mais meus investimentos”. A engenheira começou investindo em um fundo de índice (ETF) que segue o principal índice da bolsa, o Ibovespa (BOVA11). Esses fundos também são negociados na B3. Somente depois que passou a estudar o mercado que Carol decidiu comprar a ação de uma empresa, no caso, da própria B3. “Todas as empresas nas quais invisto estão ligadas a tecnologia, que é a minha área de atuação. Consigo entender o negócio e me sinto mais confortável”.

Antes de aplicar em ações e índices, sua estreia na bolsa, na verdade, aconteceu em 2018, quando começou a investir em fundos imobiliários, também listados na B3. “Comecei a balancear meus investimentos quando percebi que não rendiam o quanto eu gostaria”.

Hoje, 20% da carteira de investimentos da engenheira está aplicada na bolsa. “Coloco dinheiro na bolsa esperando um rendimento de 20%. Quando consigo, eu vendo. Pego esse lucro e deixo investido na bolsa, dessa vez como holder, pensando no longo prazo. Não fico fazendo trade, não tenho tempo de ficar de olho no mercado. O que consumo sobre finanças não são notícias quentes, mas conteúdo mais explicativo e didático”.

Carol conta que colegas de trabalho, bem mais novas, já investem na bolsa. Já amigas de sua idade acabam procurando ela para falar sobre o tema. “Ensinei uma amiga a investir. Veja que a preocupação com dinheiro é uma coisa nova para as mulheres, pelo menos acontece há menos tempo que os homens. Muitas vejo que nem têm ainda reserva de emergência. É mais uma questão histórica e cultural do que perfil”.

Impulso da venda do imóvel

A corretora de imóveis Márcia dos Santos investe na bolsaArquivo pessoal/Divulgação

Foi com dinheiro da venda de um apartamento que corretora de imóveis Marcia Rodrigues dos Santos (47) começou a investir na bolsa. O valor de cerca de R$ 100 mil estava aplicado na renda fixa por um período de dois anos e com a queda na taxa Selic, o retornou deixou de ser atrativo.

Ao conversar com amigos que já investiam ela percebeu que a bolsa era uma opção. A corretora foi buscar informações de como investir por meio de vídeos na internet e cursos gratuitos. Foram três meses focados em aprender sobre o investimento.

Em janeiro, Marcia fez seu primeiro investimento em cotas de um fundo imobiliário. “Tomei coragem e investi R$ 2,5 mil em janeiro. No dia seguinte caiu para R$ 1,2 mil. ” O mau desempenho do fundo ocorreu com a chegada do coronavírus.

Com a queda brusca e o susto inicial, a estratégia adotada por ela foi esperar para ver o que ia acontecer. Neste momento, Marcia sentiu a falta de ter uma orientação por parte da corretora de valores. Novamente, conversando com os amigos, ela ouviu que em outra corretora este serviço era gratuito a todos os correntistas. Ela abriu uma nova conta nesta corretora e decidiu investir cerca de R$ 5 mil.

Com a orientação da instituição financeira, ele teve a indicação da compra de um fundo imobiliário e ações dos bancos, como Itaú e Bradesco. “Fiquei com as duas contas. Em uma faço sozinha e na outra tenho ajuda. Estou aprendendo”. Sozinha, ela comprou ações da Via Varejo, Ambev, Petrobras e Lojas Americanas.

The post Quem são os novos investidores da bolsa de valores appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


Gastos com app de comida e supermercado sobem mais de 40% na pandemia

Apesar de ter aumentado em até 60% os gastos em estabelecimentos online e 40% em supermercados, o consumo das classes C e D durante a quarentena caiu, em média, 12%. É o que aponta pesquisa feita pekla Superdigital, fintech do Grupo Santander.

O levantamento dividiu as compras em três períodos: 15 de fevereiro a 15 de março (30 dias antes da quarentena); 16 de março a 15 de abril (30 primeiros dias da quarentena); e 16 de abril a 15 de maio (segundo mês de quarentena).

Os dados mostram que, entre o 1º e o 2º período, os clientes das classes C e D gastaram 33% menos em restaurantes, 37% menos com transporte, 28% menos com combustível; e 74% menos com hospedagem. Em contrapartida, os gastos em estabelecimentos online cresceram 60%; enquanto em supermercados aumentaram 40%.

Entre o primeiro e o terceiro período, os gastos com restaurante caíram 31%; 47% com transporte; 37% com combustível e 74% com hospedagem. Na outra ponta, os gastos em estabelecimentos online subiram 62%; enquanto em supermercados o avanço foi de 29%.

Já quando avaliado especificamente gastos em aplicativos, houve um avanço significativo em apps de delivery (173%); e-commerces em geral (278%) e streaming (41%). Já gastos com aplicativos de transportes caíram 48%, enquanto que em redes físicas de fast food, o recuo foi de 64%.

EXAME Research — 30 dias grátis da melhor análise de investimentos

A composição do gasto médio mensal também revela mudanças de comportamento: o gasto mensal com supermercados subiu de R$ 142 para R$ 170, enquanto no online o volume aumentou de R$ 113 para R$ 130. As quedas mais significativas ficam por conta dos setores de transportes (de R$ 86 para R$ 55) e combustíveis (de R$143 para R$ 96), quedas de 36% e 33%, respectivamente.

Grande parte das mudanças aconteceram por conta da instituição de home office para trabalhadores.

Veja abaixo como os hábitos de consumo foram alterados em cada capital:

Brasília

Os dados mostram que, entre o 1º e o 2º períodos, os clientes das classes C e D gastaram 254% a mais com estabelecimentos online, 3% a mais com restaurantes, 19% a menos com supermercado e 34% a mais com transportes. Em Brasília podemos notar uma enorme diferença em relação às outras capitais brasileiras.

Curitiba

Já na capital do Paraná, podemos observar nos dados que, entre o 1º e o 2º períodos, os clientes das classes C e D gastaram 17% a mais com estabelecimentos online, 37% a menos com restaurantes, 35% a mais com supermercado e 40% a menos com transportes.

Fortaleza

Em Fortaleza, os números mostram que, entre o 1º e o 2º períodos, os clientes das classes C e D gastaram 33% a mais com estabelecimentos online, 35% a menos com restaurantes, 66% a mais com supermercado e 38% a menos com transportes.

Manaus

Em Manaus, os dados apontam que, entre o 1º e o 2º períodos, os clientes das classes C e D gastaram 86% a mais com estabelecimentos online, 46% a menos com restaurantes, 23% a mais com supermercado e 53% a menos com transportes.

Porto Alegre

Já em Porto Alegre, os dados mostram que, entre o 1º e o 2º períodos, os clientes das classes C e D gastaram 23% a mais com estabelecimentos online, 33% a menos com restaurantes, 66% a mais com supermercado e 43% a menos com transportes.

Rio de Janeiro

Na capital fluminense, os números mostram que, entre o 1º e o 2º períodos, os clientes das classes C e D gastaram 73% a mais com estabelecimentos online, 41% a menos com restaurantes, 44% a mais com supermercado e 44% a menos com transportes.

Salvador

Em Salvador, podemos anotar que entre o 1º e o 2º períodos, os clientes das classes C e D gastaram 127% a mais com estabelecimentos online, 40% a menos com restaurantes, 39% a mais com supermercado e 30% a menos com transportes.

São Paulo

Já em São Paulo, os dados apontam que, entre o 1º e o 2º períodos, os clientes das classes C e D gastaram 56% a mais com estabelecimentos online, 38% a menos com restaurantes, 45% a mais com supermercado e 28% a menos com transportes.

The post Gastos com app de comida e supermercado sobem mais de 40% na pandemia appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


Auxílio de R$ 600: começa o saque da 2ª parcela para nascidos em junho

A Caixa inicia nesta sexta-feira (5) o calendário do saque em dinheiro da segunda parcela do auxílio emergencial de R$ 600 para trabalhadores que receberam a primeira parcela até 30 de abril e nasceram em junho. A partir de hoje o benefício desses trabalhadores será transferido automaticamente para contas da Caixa ou outros bancos, caso tenham sido indicadas no momento do cadastro.

Todas as pessoas que chegarem nas agências durante o horário de funcionamento, até às 14h, serão atendidas. Elas vão receber senhas e, mesmo com as unidades fechando, o atendimento continua até o último cliente.

Veja abaixo o calendário de saque da segunda parcela do benefício:

Tabela 3 Caixa – Calendário segunda parcelaCaixa/Reprodução

Cartão de débito virtual

O banco também ressalta que o beneficiário não precisa sacar o auxílio para transacionar o dinheiro. O aplicativo Caixa Tem possibilita que o cidadão faça transferências bancárias e ainda pague contas, como água, luz e telefone, por exemplo.

Além disso, o app disponibiliza gratuitamente o cartão de débito virtual Caixa. Com ele, é possível fazer compras pela internet, aplicativos e sites de estabelecimentos credenciados. O cartão também é aceito em maquininhas autorizadas com a funcionalidade do cartão virtual de débito.

EXAME Research — 30 dias grátis da melhor análise de investimentos

Para utilizá-lo, o beneficiário precisa gerá-lo. Para isso, o primeiro passo é atualizar o Caixa Tem. Depois, entre no aplicativo e acesse o ícone Cartão de Débito Virtual. Ele é o último da tela inicial. Feito isso, o usuário deverá digitar a senha do aplicativo. Em seguida, irá aparecer os seguintes dados: nome, número e validade do cartão, além do código de segurança. Ao lado do código, é preciso clicar em “gerar”.

O código de segurança vale para uma compra ou por alguns minutos. Para realizar uma nova compra é preciso gerar um novo código.

A prestação de informações sobre cadastro e pagamento do Auxílio Emergencial está disponível apenas por meio do aplicativo Caixa | Auxílio Emergencial, do site auxilio.caixa.gov.br e da central telefônica exclusiva 111.

As últimas notícias do auxílio emergencial

The post Auxílio de R$ 600: começa o saque da 2ª parcela para nascidos em junho appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


quinta-feira, 4 de junho de 2020

Durante a quarentena, brasileiros têm comprado cosméticos e roupas

Além de produtos essenciais, como alimentos, remédios e materiais de limpeza, na quarentena, as pessoas têm comprado itens que, em tese, são mais baratos e que não representam um risco ao orçamento doméstico. É o caso de cosméticos, roupas e calçados. Essa é a conclusão de uma pesquisa com 500 pessoas sobre hábitos de consumo realizada pelo Instituto Ipsos a pedido da Exame.

“Em geral, é necessário que haja estabilidade econômica para que as pessoas comprem produtos mais caros”, explica Tânia Cerqueira, diretora de negócios do Ipsos. Segundo a executiva, quase metade dos entrevistados disse que não houve queda de preços de eletrônicos nem de vestuário – itens que aparecem nas primeiras colocações do levantamento como aspirações para quando a crise chegar ao fim. Entre os que perceberam queda, a maior parte acredita que os preços de roupas devem cair mais.

“Momentos de crise trazem consigo rupturas. Acredito que a forma de consumir roupas e produtos de beleza vai mudar, e as indústrias precisam se mexer. Têm de desenvolver materiais mais resistentes à lavagem, por exemplo, pois agora toda vez que se vai à rua é preciso lavar roupa.”

Veja abaixo as principais conclusões do estudo.

!function(e,t,s,i){var n=’InfogramEmbeds’,o=e.getElementsByTagName(‘script’),d=o[0],r=/^http:/.test(e.location)?’http:’:’https:’;if(/^\/{2}/.test(i)&&(i=r+i),window[n]&&window[n].initialized)window[n].process&&window[n].process();else if(!e.getElementById(s)){var a=e.createElement(‘script’);a.async=1,a.id=s,a.src=i,d.parentNode.insertBefore(a,d)}}(document,0,’infogram-async’,’//e.infogr.am/js/dist/embed-loader-min.js’);

The post Durante a quarentena, brasileiros têm comprado cosméticos e roupas appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


Dia sem impostos: veja quais são os produtos com a maior carga tributária

Para conscientizar a população sobre a alta carga tributária paga no varejo, a Câmara de Dirigentes Lojistas Jovem (CDL Jovem), com apoio da FCDLESP (Federação das Câmaras de Dirigentes Lojistas do Estado de SP), promove nesta quinta-feira (4) o Dia Livre de Impostos, totalmente online, que acontece em todo o país.

Durante o dia, os produtos e serviços podem ter descontos de até 70%, porém vale ressaltar que cada estado possui um percentual de tributação. A lista completa de participantes e produtos você pode conferir no site.

Como forma de ajudar o consumidor a buscar os maiores descontos, veja a lista dos produtos com maior carga tributária dentre os mais consumidos pelos brasileiros:

Produto ou serviço Carga tributária
Cigarro 83,32%
Perfume importado 78,99%
Videogame (Playstation) 72,18%
Maquiagem importada 69,53%
Smartphone importado 68,76%
Moto (acima de 250 cc) 64,65%
Chope 62,20%
Gasolina 61,95%
Vinho importado 59,73%
Champanhe 59,49%
Microondas 59,37%
Tênis importado 58,59%
Creme de barbear 57,05%
Cosméticos 55,27%
Pilhas 51,80%
Joias 50,44%
Caneta 49,95%
Ventilador 49,60%
Bateria para carro 49,59%
Bronzeador 49,08%
Bola de futebol 48,49%
Aquecedor 48,30%
Casa popular 48,30%
Conta de luz 48,28%
Chuveiro 48,23%
Ar condicionado 48,22%
Barbeador elétrico 48,11%
Secador de cabelo 47,88%
Refrigerante (lata) 46,47%
Geladeira 46,21%
Conta de telefone 46,12%
Ferramentas 45,94%
Bicicleta 45,93%
Panelas 45,77%
Óculos 45,31%
Ferro de passar 45,25%
Home theater 44,94%
TV 44,94%
Abajur 44,75%
Garrafa térmica 44,63%
Louça 44,52%
Batedeira 44,37%
Shampoo 44,20%
Liquidificador 43,54%
Bijuterias 43,03%
Cerveja 42,69%
Cafeteira 42,57%
Máquina de lavar roupa 42,56%
Tapete 42,13%
Bolsa de couro 41,52%
Carteira 41,52%
Ração para animais 41,26%
Fogão 41,22%
Aspirador de pó 41,20%
Ketchup 40,96%
Cinto de couro 40,62%

A crise causada pelo novo coronavírus gerou impactos negativos na economia. Porém não foi suficiente para que haja a diminuição dos tributos. O brasileiro continua pagando alto valor de imposto para abastecer o carro, na compra de eletrodomésticos, entre outros.

EXAME Research — 30 dias grátis da melhor análise de investimentos

Segundo o IBPT (Instituto Brasileiro de Planejamento e Tributação), o brasileiro trabalha cerca de 153 dias (5 meses) para pagar impostos.

The post Dia sem impostos: veja quais são os produtos com a maior carga tributária appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


10 maneiras de pagar menos Imposto de Renda ou aumentar a sua restituição

O prazo para a entrega da declaração do Imposto de Renda vai até 30 de junho. Se você ainda não enviou suas informações à Receita, saiba que algumas regras podem te ajudar a ganhar uma restituição maior ou ao menos reduzir o imposto a pagar.

Dentre elas estão as possibilidades de deduzir taxas de alguns rendimentos, dividir a declaração de aluguéis com o cônjuge e incluir alguns tipos de gastos que ajudam a reduzir a base de cálculo do Imposto de Renda.

Quem perder o prazo de entrega da declaração do IR 2020 paga multa de 1% ao mês (ou fração de atraso) sobre o valor do imposto a pagar, limitada a 20% do IR devido. O valor mínimo da penalização é de R$ 165,74.

Saiba quem é obrigado a declarar e fique de olho nos limites de deduções para escolher entre o a declaração no modelo simplificado ou completo. O calendário de restituições já foi iniciado pela Receita.

Veja a seguir 10 maneiras de pagar menos Imposto de Renda ou engordar sua restituição, sem correr risco de cair na malha fina.

1) Não inclua como dependentes os filhos que recebem pensão

Quem paga pensão alimentícia pode deduzir o gasto na íntegra, mas quem recebe a pensão sofre tributação da mesma forma que um salário. 

Supondo que o ex-marido pague R$ 3 mil de pensão, sendo mil reais para sua ex-esposa e R$ 1 mil para cada um dos dois filhos do casal. Caso a mãe declare toda essa quantia, seu ganho será de R$ 36 mil em um ano, quantia sujeita à alíquota de IR de 15%.

Mas ao calcular a renda individualmente, cada beneficiário terá R$ 12 mil de renda tributável ao final do ano (considerando que eles não tenham outras rendas). Como rendas tributáveis inferiores a R$ 28.559,70 estão isentas de IR neste ano, os R$ 36 mil extras recebidos pela família não estariam sujeitos à cobrança de imposto. 

Nesse caso, é vantajoso para a mãe apresentar uma declaração para cada um dos filhos, em vez de declará-los como seus dependentes. Seja para não pagar IR ou para desfrutar de uma alíquota mais baixa, separar as declarações quase sempre é vantajoso.

A estratégia só não vale a pena se a pensão for muito alta: se cada um dos filhos receber 10 mil reais ao mês, por exemplo, a alíquota será de 27,5% de qualquer forma. Nesse caso, seria mais interessante para a mãe tê-los como dependentes e poder abater suas despesas dedutíveis.

Avaliação semelhante deve ser feita em relação à inclusão de dependentes que recebem salários ou bolsas de estágio. Como esses rendimentos devem ser obrigatoriamente declarados, eles também podem elevar os pais a uma alíquota maior de IR.

2) Gastos com reformas podem elevar valor do imóvel

Ao vender um imóvel, o contribuinte deve pagar um imposto de 15% sobre o ganho de capital, que é a diferença entre o valor de compra do bem e o preço pelo qual ele foi vendido. Por isso, quanto menor a diferença entre o preço de compra e de venda, menor é o imposto.

Como a Receita não permite atualizar o preço do imóvel a valor de mercado, justamente para arrecadar mais IR, uma das brechas para aumentar o custo de aquisição é acrescentar gastos com benfeitorias e reformas.

Podem ser incorporados gastos com reforma, construção, ampliação e pequenas obras, como pintura e reparos em pisos, paredes e encanamentos. Despesas com móveis, por exemplo, não podem ser incluídas.

Todos os gastos devem ser passíveis de comprovação, por meio de recibos e notas fiscais com os devidos CPFs e CNPJs dos vendedores ou prestadores de serviço.

Se você fez alguma reforma no passado, mas não a declarou, é possível fazer a declaração retificadora do IR, mudando os valores em todos os anos subsequentes. Lembrando que só podem ser retificadas as declarações dos últimos cinco anos, portanto até 2015.

3) Corretagem e ITBI também elevam valor do imóvel

O valor de compra do imóvel também pode ser aumentado com despesas envolvidas no financiamento, como a corretagem (quando paga pelo comprador) e gastos com um eventual laudêmio e com o ITBI (Imposto de Transmissão de Bens Imóveis).

Também é importante guardar os comprovantes disso. No caso do ITBI, tem o recibo do cartório, que é o documento comprobatório. Já a corretagem é mais difícil de comprovar. A pessoa tem que solicitar um recibo da imobiliária ou exigir que a informação esteja no contrato de compra do imóvel.

Não precisa estar descrito o valor, basta informar que o comprador será responsável por pagar uma taxa de corretagem pela operação. Na hora da venda, também é possível descontar do valor recebido a corretagem, caso o valor saia do bolso do vendedor.

4) Taxas de corretagem em aplicações podem ser abatidas

Se o contribuinte tiver aplicações financeiras, ele pode acrescentar valores gastos com as taxas de corretagem e emolumentos ao custo de aquisição de ativos como ações, fundos de investimento com cotas negociadas em bolsa e títulos públicos.

Dessa forma, caso exista ganho líquido ou rendimento, ao aumentar o valor da compra, o imposto devido será menor.

O valor pago em taxas de corretagem, emolumentos e outras taxas geralmente já vem descrito no informe de rendimentos que os bancos e corretoras enviam aos investidores. Mas, por segurança, o contribuinte pode entrar em contato com a instituição financeira para se certificar de que as taxas pagas já estão no documento enviado.

5) Não declare em conjunto com seu cônjuge

Ao declarar em conjunto, a receita tributável dos cônjuges é somada, e as suas chances de pular para uma faixa maior de tributação do IR aumentam. Já ao fazer a declaração individualmente, cada um tem uma isenção de até R$ 22.847,76 (R$ 1.903,98 por mês) sobre a renda tributável.

Por isso, declarar em conjunto só é vantajoso quando um dos cônjuges tem pouca ou nenhuma renda tributável, de forma que a sua inclusão na declaração não altere a alíquota de imposto a ser paga.

Normalmente isso acontece quando um dos cônjuges possui renda isenta e muitas despesas dedutíveis, como no caso de um dos dois não ter emprego fixo e ter altas despesas médicas.

De todo modo, para checar se é melhor declarar separadamente ou em conjunto, é possível preencher a declaração das duas formas e observar, no quadro que fica no canto inferior esquerdo do programa do IR, se a inclusão do dependente gera mais imposto a pagar ou uma restituição menor.

6) Aluguel recebido pode ser dividido

Ao declarar separadamente a renda de aluguéis recebidos, o casal pode diminuir o IR incidente sobre a renda tributável de cada um e se livrar de pagar o Imposto de Renda mensal, recolhido pelo programa Carnê-Leão.

Aluguéis mensais inferiores a R$ 1.903,98 em 2019 estão isentos da cobrança de IR. Assim, se o aluguel recebido for de R$ 3 mil e cada cônjuge declarar R$ 1.500 mensais, eles estarão livres do Carnê-Leão.

Se cada um recebeu R$ 30 mil em salários em 2019, ao somar metade dos aluguéis recebidos no ano, cada um terá acumulado 48 mil reais. Pela declaração simplificada, cada um ganharia o desconto de 20% (R$ 9.600) sobre esse montante, resultando em uma base de cálculo de R$ 38.400.

Nessa faixa de renda, a alíquota de IR aplicada seria de 15% e o imposto devido seria de R$ 1.561,74 (R$ 5.760 menos a parcela a deduzir de R$ 4.198,26), ou de R$ 3.123,48 para o casal.

Se o aluguel fosse declarado apenas pelo marido, por exemplo, ele somaria os R$ 36 mil recebidos pelos aluguéis à sua base de cálculo, que totalizaria R$ 66 mil. Aplicando o desconto simplificado de 20% sobre essa renda, o valor sujeito à incidência do IR iria para R$ 52.800 e seria tributado à alíquota de 22,5%, resultando em um imposto devido de R$ 4.345,98 (R$ 11.880, menos a parcela a deduzir de R$ 7.534,02).

Sem calcular o imposto devido pela esposa, apenas esse valor já supera o que eles pagariam juntos se a renda do aluguel fosse dividida entre as duas declarações.

Dependendo da variação na renda tributável que a incorporação da renda do aluguel gera, o benefício pode ser maior ou menor. Se os dois tiverem uma renda tributável alta, por exemplo, a declaração separada poderá não ter efeito.

7) Taxas dos aluguéis podem ser abatidas

Se você recebe aluguéis e paga comissão à imobiliária, essa taxa pode ser abatida dos valores recebidos. Ao descontar esse custo, é possível reduzir a base de cálculo sobre a qual o IR incide mensalmente.

Se o proprietário do imóvel for responsável por pagar o IPTU e a taxa de condomínio, esses gastos também podem ser descontados. Mas não se esqueça de informar o pagamento dessas taxas na ficha Pagamentos Efetuados, com o código 99 – Outros. Na descrição, informe a que se refere o valor desembolsado.

Isso porque a Receita fará o cruzamento de informações com quem pagou os aluguéis a você. A pessoa vai declarar que pagou R$ 30 mil a você, por exemplo, e você vai declarar um valor menor, supomos que R$ 22 mil. A diferença de R$ 8 mil deve estar na ficha Pagamentos Efetuados na sua declaração, assim a Receita vai entender a operação.

8) Despesas com educação de dependentes deficientes são gastos médicos

Despesas com educação realizadas em prol de dependentes portadores de deficiência podem ser enquadradas como gastos com saúde. Com essa possibilidade, o contribuinte não fica sujeito ao limite de abatimento dos gastos com educação, de R$ 3.561,50 para o IR 2020. Como as despesas com saúde não possuem limite de abatimento, todos os gastos de educação seriam dedutíveis.

Para usufruir do benefício, no entanto, o contribuinte deve possuir um laudo médico que ateste o estado de deficiência do dependente, e os pagamentos referentes à educação devem ser feitos a entidades especializadas.

9) Autônomos que trabalham em casa podem abater despesas

Profissionais autônomos que tiverem despesas ligadas diretamente à atividade profissional podem deduzir esses gastos do IR, caso eles sejam informados no livro-caixa. Podem ser abatidas despesas com aluguel de escritório, telefone, luz, material de expediente e outros, desde que possam ser comprovados.

Autônomos que trabalham em casa também contam com o benefício e podem deduzir um quinto de todos os gastos com a manutenção da residência, incluindo as taxas de condomínio e IPTU. Apenas não são dedutíveis gastos com reparos, conservação e recuperação do imóvel.

É essencial que as despesas estejam diretamente relacionadas com o trabalho do declarante, que sejam essenciais para a realização da atividade.

As deduções só podem ser feitas no modelo completo da declaração. Veja quando vale a pena fazer a declaração completa ou simplificada.

Se a declaração completa for a opção mais vantajosa, para realizar as deduções, o autônomo deve informar as despesas no livro-caixa, usando o programa Carnê-Leão e posteriormente deve importá-las para a declaração.

Também é possível lançar os valores diretamente na declaração, informando a soma das despesas mensais na coluna “Livro Caixa”, na ficha “Rendimentos Tributáveis Recebidos de Pessoa Física e do Exterior pelo Titular”.

10) Valor do imóvel herdado e comprado antes de 1988 pode ser atualizado

Quando um familiar morre e seus bens são partilhados, é feita a declaração definitiva de espólio. Nesse momento, os herdeiros têm a opção de escolher se os bens herdados serão declarados pelo valor de mercado ou pelo custo de aquisição.

Se houver diferença entre o custo de aquisição pelo qual o bem era declarado e o valor pelo qual ele foi transferido, são descontados os 15% de imposto sobre o ganho de capital (imposto que deve ser pago pelo inventariante em até 30 dias após a partilha). Mas, se o bem for transferido pelo valor constante na última declaração do falecido, não há ganho de capital a ser apurado.

A brecha para pagar menos IR existe se o imóvel foi comprado e começou a ser declarado antes de 1988. Nesse caso, existe um benefício fiscal que permite ao contribuinte aplicar um percentual de redução sobre o ganho de capital. Quanto mais antigo o imóvel, maior é o percentual de redução, sendo que para imóveis comprados antes de 1969 o ganho de capital é totalmente isento (veja os percentuais de redução).

Esse benefício, contudo, só pode ser aplicado se o valor for atualizado na declaração de espólio. A partir do momento em que o imóvel é transferido é como se ele tivesse sido comprado nessa data, portanto a redução não se aplica.

Por exemplo, um imóvel comprado antes de 1969 por R$ 50 mil que foi transferido no espólio por R$ 500 mil não gera imposto sobre ganho de capital por causa da isenção. Se o imóvel for vendido no ano seguinte por R$ 550 mil, o ganho de capital é de apenas R$ 50 mil, resultando um imposto de R$ 7.500.

Mas, se a transferência fosse feita sem a atualização do valor, o herdeiro perderia o benefício de redução do ganho de capital e teria que considerar como custo de aquisição os R$ 50 mil originais. Isto resultaria em um imposto a pagar de R$ 75 mil.

Como regra geral, portanto, é melhor pagar o ganho de capital no espólio para ter o benefício fiscal. A opção só não valerá a pena para contribuintes que preferem não antecipar o imposto, como no caso de herdeiros que recebem o imóvel, mas não pretendem vendê-lo.

The post 10 maneiras de pagar menos Imposto de Renda ou aumentar a sua restituição appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


Como declarar parcelas do financiamento depois que minha filha se formar?

No ano passado, minha filha começou a fazer faculdade, e estou pagando com [uma linha de crédito do] PRAVALER. No ano passado, paguei 11 parcelas de 554 reais. Eles me mandaram o seguinte informativo de rendimento:

Dívida e ônus reais 

Código 16 outras dívidas e ônus reais 

Descriminação: financiamento de curso superior junto ao crédito universitário fundo de investimentos em direitos creditórios  

Situação em 31/12/2020: R$ 0

Pago em 2019: R$ 6.084,88

Situação em 31/12/2019: R$6.097,74

Devo que declarar em pagamentos efetuados o valor que já paguei? Ela vai terminar o curso em quatro anos, mas vou continuar pagando durante mais quatro anos. Vou ter continuar declarando da mesma forma?

Com relação à declaração da dívida para com a empresa de crédito estudantil PRAVALER, siga o informe de rendimentos recebido, informando a dívida na sua Declaração de Imposto de Renda Pessoa Física (DIRPF), desde o ano da concessão do empréstimo até a conclusão de seu pagamento. Na ficha “Dívidas e Ônus Reais” da sua DIRPF, insira a informação com o código “12 – Sociedades de crédito, financiamento e investimento”, com os dados do financiamento inseridos na coluna ‘Discriminação’, tais como o número e data do contrato, prazo do financiamento, valor total da dívida e o saldo devedor.

Adicionalmente, informe o valor total da dívida em 31/12/2018 e 31/12/2019, bem como o valor total pago no ano na coluna “Valor Pago em 2019”, seguindo o informe de rendimentos recebido. Verificamos que há uma pequena diferença no valor das parcelas pagas em 2019, entre os seus cálculos (11 parcelas de R$ 554,00, igual a R$ 6.094,00) e o demonstrativo da PRAVALER (R$ 6.084,88); se desejar, poderá questionar a empresa para definir qual o valor correto.

Ressalte-se, ainda, que os pagamentos efetuados não são dedutíveis da base de cálculo do imposto de renda a título de despesas com instrução, por falta de previsão legal que autorize tal dedução; em sendo assim, tais pagamentos efetuados não precisam ser declarados na ficha de “Pagamentos Efetuados”, deverão apenas ser abatidos da dívida ano a ano (conforme acima).

Os pagamentos das mensalidades à instituição de ensino, por outro lado, ainda que efetuados com recursos provenientes de empréstimo, são dedutíveis na declaração de Imposto de Renda Pessoa Física como despesas com instrução (sujeito aos limites da legislação), enquanto ela estiver cursando a graduação; declare na ficha “Pagamentos Efetuados” com o código “1 – Instrução no Brasil” e insira os dados da instituição de ensino, CNPJ e o valor total pago em 2019, ainda que acima do limite de dedução.  O limite anual individual para dedução de despesas com instrução no ano-calendário de 2019 é de R$ 3.561,50.

É bom lembrar que de acordo com a legislação tributária, pode ser considerado dependente a filha, o filho, a enteada ou o enteado, até 21 anos, ou de qualquer idade quando incapacitado física ou mentalmente para o trabalho; podem ainda ser considerados dependentes os filhos maiores até 24 anos de idade, se ainda estiverem cursando estabelecimento de ensino superior ou escola técnica de segundo grau. Após esta idade, deve ser apresentada declaração em separado, observadas as condições de obrigatoriedade para a entrega da Declaração de Ajuste Anual (a existência de dívida em nome de sua filha, por si só, não é uma condição de obrigatoriedade).  

A inclusão de um dependente na declaração tem o mesmo efeito de uma declaração em conjunto, em que os rendimentos tributáveis são oferecidos à tributação na declaração do titular, assim como são informadas as despesas dedutíveis, bens e direitos, dívidas e ônus reais e outros rendimentos do dependente.

* Samir Choaib é advogado e economista formado pela Universidade Mackenzie, pós-graduado em direito tributário pela Pontifícia Universidade Católica de São Paulo (PUC-SP). É sócio fundador do escritório Choaib, Paiva e Justo, Advogados Associados, especialista em imposto de renda de pessoas físicas e responsável pela área de planejamento sucessório do escritório. Durante anos, atuou como chairman da Câmara de Comércio Brasil-Estados Unidos da Flórida (BACCF), em São Paulo.
*Helena Rippel Araujo é advogada especialista em estratégias societárias, sucessórias e tributação pela GVLaw/SP. Pós-graduada em direito de família e sucessões pela Escola Paulista de Magistratura de São Paulo. Atua no escritório nas áreas de Planejamento Sucessório e assessoria tributária às pessoas físicas.
Até 30 de junho, o site EXAME vai responder às terças e quintas-feiras as dúvidas de leitores sobre a declaração do Imposto de Renda 2020. Envie suas perguntas para seudinheiro@exame.com

The post Como declarar parcelas do financiamento depois que minha filha se formar? appeared first on Exame.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/