terça-feira, 3 de março de 2020

Tesouro Direto: maior parte dos títulos públicos encerra fevereiro com alta dos prêmios

SÃO PAULO – Em meio ao estresse que tomou conta dos mercados no fim de fevereiro, diante do crescimento das preocupações dos efeitos do coronavírus sobre o crescimento global, a maior parte dos títulos públicos negociados no Tesouro Direto, disponíveis ou não para compra atualmente, encerraram o mês de fevereiro com leve alta dos prêmios.

O destaque do período ficou com papéis com retornos prefixados, como o Tesouro Prefixado com vencimento em 2022, cuja rentabilidade aumentou 0,56% no mês passado. Na direção oposta, alguns papéis com rendimentos atrelados à inflação tiveram perdas, com destaque para o Tesouro IPCA+ com Juros Semestrais com vencimento em 2050, com baixa de 2,26% em fevereiro.

No início do último mês, a taxa básica de juros foi reduzida pela quinta vez consecutiva, de 4,50% para 4,25% ao ano – o menor patamar da história. Embora as preocupações do impacto do coronavírus sobre a economia global tenham se intensificado, por ora, as expectativas apontam para juros estáveis ao longo do restante deste ano. Já para 2021, economistas consultados pelo Banco Central no relatório Focus reduziram a previsão para o aumento da Selic, de 6,0% para 5,75% ao ano em dezembro.

Leia mais:
• “Estou adorando a queda das ações”, diz Luiz Barsi, o “rei da Bolsa”
• Crédito privado: após turbulência em 2019, gestores defendem que o pior ficou para trás

Confira a seguir como se comportaram os títulos públicos disponíveis para novos investimentos em fevereiro, assim como no bimestre e em 12 meses. O único papel não considerado no levantamento foi o Tesouro Selic, dado que seu retorno segue a variação da Selic, portanto, sem grandes oscilações diárias.

Vale ainda lembrar que o Tesouro alterou o rol de papéis ofertados atualmente.

Entre os títulos prefixados, os com vencimento em 2022 e 2025 foram substituídos pelos com prazos em 2023 e 2026, enquanto o papel com juros semestrais e vencimento em 2029 deu lugar ao mesmo título com prazo em 2031.

Houve mudança ainda no grupo de papéis com retornos indexados à inflação. Caso do Tesouro IPCA+2024 e dos papéis com juros semestrais e vencimentos em 2026, 2035 e 2050, que foram trocados, respectivamente, pelo Tesouro IPCA+2026, e pelo Tesouro IPCA+ com juros semestrais 2030, 2040 e 2055.

//e.infogram.com/js/embed.js


Os preços dos papéis oscilam diariamente. Desta forma, o investidor só garante essas rentabilidades dos títulos públicos se decidir vender o papel hoje, portanto antes das respectivas datas de vencimento. Se preferir carregar os papéis até os prazos finais, o retorno do investidor vai respeitar as taxas e as condições contratadas no momento de aquisição dos títulos.

Invista a partir de R$ 100 no Tesouro Direto com taxa ZERO: abra uma conta gratuita na Rico

The post Tesouro Direto: maior parte dos títulos públicos encerra fevereiro com alta dos prêmios appeared first on InfoMoney.

segunda-feira, 2 de março de 2020

Receita Federal recebe 1,16% das declarações do IR no 1º dia de entrega

No primeiro dia de entrega da declaração do Imposto de Renda Pessoa Física (IRPF) 2020, 372.493 contribuintes acertaram as contas com a Receita Federal. Esse é o número de documentos enviados das 8h, horário em que começou a entrega, até às 16h desta segunda-feira (2).

O total equivale a 1,16% das 32 milhões de declarações esperadas para este ano. O prazo de entrega vai até as 23h59 de 30 de abril. Quem declara no início do prazo tem prioridade para receber a restituição, caso não a preencham com erros e omissões. Pessoas com mais de 60 anos, com moléstias graves ou deficiência física também recebem a restituição primeiro.

O programa gerador da declaração está disponível no site da Receita Federal. Quem optar por dispositivos móveis, como tablets ou smartphones, poderá baixar o aplicativo Meu Imposto de Renda nas lojas Google Play, para o sistema operacional Android, e na App Store, para o sistema operacional iOS.

A declaração do Imposto de Renda é obrigatória para quem recebeu rendimentos tributáveis superiores a R$ 28.559,70 no ano passado, o equivalente a R$ 2.196,90 por mês, incluído o décimo terceiro. A multa por atraso de entrega é estipulada em 1% ao mês-calendário até 20%. O valor mínimo é R$ 165,74.

Mudanças

As novidades para a entrega da declaração neste ano estão disponíveis na página da Receita. Entre as principais mudanças, estão a antecipação no cronograma de restituição, cujo pagamento começará no fim de maio e terminará no fim de setembro, e o fim da dedução do INSS dos trabalhadores domésticos.

Pela primeira vez, os contribuintes com certificação digital receberão a declaração pré-preenchida no programa gerador. Até agora, eles tinham de entrar no Centro Virtual de Atendimento da Receita (e-CAC), salvar o formulário pré-preenchido no computador e importar o arquivo para preencher a declaração. Neste ano, também está disponível a doação, diretamente na declaração, de até 3% do imposto devido para fundos de direito dos idosos.

Obrigatoriedade

Precisa ainda declarar o Imposto de Renda quem recebeu rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte, cuja soma foi superior a R$ 40 mil; quem obteve, em qualquer mês de 2016, ganho de capital na alienação de bens ou direitos sujeito à incidência do imposto ou realizou operações em bolsas de valores, de mercadorias e de futuros.

Quando se trata de atividade rural, é obrigado a declarar o contribuinte com renda bruta superior a R$ 142.798,50; quem pretende compensar prejuízos do ano-calendário 2016 ou posteriores ou quem teve, em 31 de dezembro do ano passado, a posse ou propriedade de bens ou direitos, inclusive terra nua, com valor total superior a R$ 300 mil.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


Coronavírus impacta diretamente no comércio do mundo todo – Notícias da semana

#1 Coronavírus impacta diretamente no comércio do mundo todo

Roberto Azevêdo, diretor da Organização Mundial do Comércio, projetou que com a possível epidemia mundial haverá um impacto imenso em toda a economia do mundo.

“Os efeitos sobre a economia global provavelmente também serão substanciais e começarão a aparecer nos dados comerciais nas próximas semanas”, teria comentando Azevêdo em uma reunião em Genebra nesta segunda-feira.

Existe uma expectativa para que nas próximas reuniões negociações sobre agricultura, comércio de eletrônicos e subsídios a pesca sejam feitos com milhares de representantes do mundo todo.

Image result for coronavirus symptoms

Com o coronavírus se expandido a cada dia que passa, muitas empresas e diversos eventos têm sido afetados diretamente, no mercado de games por exemplo, as empresas Microsoft e Sony estão sendo afetadas com a produção de seus novos consoles, Xbox Series X e PS5.

O evento GDC também foi adiado na última semana, com diversas empresas comunicando sua retirada do evento por conta do coronavírus, os responsáveis pelo evento tomaram a decisão de adiar um dos principais eventos de games e tecnologia.

Você pode acompanhar a evolução do coronavírus ao redor do mundo aqui.

Fonte: https://g1.globo.com/economia/noticia/2020/03/02/coronavirus-tera-impacto-substancial-no-comercio-diz-omc.ghtml

#2 UFC terá colecionáveis através da blockchain

O UFC se aliou recentemente a outras empresas como: Ubisoft, Warner Music Group e NBA, quando foi anunciada uma parceria com a Dapper Labs para a criação de colecionáveis através da Blockchain.

Esse “serviço” estará vinculado a plataforma Flow, que foi criada com o intuito de ajudar desenvolvedores que estejam vinculados a jogos de blockchain, tokens personalizado para artistas e figuras relacionadas ao esporte.

Após o acordo feito com uma das marcas mais conhecidas do mundo, os fãs poderão comprar, trocar e guardar colecionáveis de seus lutadores favoritos com o blockchain.

“O Flow facilita a qualquer desenvolvedor a criação de aplicativos, jogos e ativos digitais de blockchain para fortalecê-los. Trabalhando com o UFC, estamos mostrando o que é possível quando você dá a uma base de fãs engajada uma participação real no jogo que eles tanto amam, e nas comunidades das quais fazem parte”. Comentou Roham Gharegozlou, CEO da Dapper Labs.

Fonte: https://cointimes.com.br/ufc-adota-colecionaveis-por-blockchain/

#3 Homem mais rico da Rússia lança sua própria criptomoeda com aprovação do Banco Central.

Recentemente o Moscow Times divulgou que Vladimir Potanin, o homem mais rico da Rússia, está pretendendo ingressar no mercado de criptoativos lançando sua própria criptomoeda.

O criptoativo será um token com o intuito de permitir que a compra de metais, reservas de passagens aéreas e serviços turísticos sejam feitas relacionadas às empresas de Potanin.

A plataforma do token se chamará Atomyze, onde a aceleração de transações e a redução de papeladas diminua no país todo. Digitalizar diversos serviços é visto com bons olhos na Rússia.

O token não será exclusivo apenas para clientes russos, ela será integrada inicialmente nos EUA e na Suíça para empresas.

Fonte: https://guiadobitcoin.com.br/noticias/homem-mais-rico-da-russia-lanca-criptomoeda-com-aprovacao-do-banco-central/

The post Coronavírus impacta diretamente no comércio do mundo todo – Notícias da semana appeared first on Foxbit .


Home Equity como alternativa aos juros altos

home equity

A dificuldade em conseguir crédito já é bem conhecida no Brasil, tanto pelos juros altos quanto pela burocracia que envolve as operações de maior valor.

A expectativa de que a queda da Selic ao menor nível da história, hoje em 4,25% ao ano, reduzisse de forma substancial os juros cobrados não se concretizou.

O mercado acompanha a Selic menor, mas com reduções nos juros cobrados ao consumidor bem mais tímidos.

Dados divulgados pelo Banco Central (BC), no final de janeiro, comprovam a lenta transmissão dos cortes na Selic para os juros das operações de crédito.

Em dezembro do ano passado, as taxas nominais de sete das oito modalidades de crédito acompanhadas pelo BC caíram discretamente sobre mês anterior.

Linhas de crédito com juros altos

Nos produtos mais caros, o cheque especial e o cartão de crédito, a dívida mais que triplica em um ano, com a cobrança de taxas mensais de 12,68% (rotativo no cartão) e 12,30% no cheque.

Opções consideradas menos onerosas, como o crédito pessoal e o consignado, ainda assim pesam no bolso de quem já está com dificuldades financeiras.

Pela coleta de dados do BC, na média, os juros no crédito pessoal ficam em 5,71% por mês (ou 94,69% ao ano), e no consignado para o setor privado em 2,39% (32,75% em um ano).

Alternativa

Uma opção para quem precisa de um empréstimo pessoal, mas quer fugir de um custo tão alto, é o Home Equity, modalidade na qual um imóvel é dado em garantia.

O produto pelos juros menores e prazos maiores de pagamento vem ganhando espaço.

No ano passado, o presidente do BC, Roberto Campos Neto, chegou a afirmar que, em 20 anos, o Home Equity irá representar 20% do PIB, contra os atuais 3%.

Atuando neste mercado, a CashMe vem ganhando espaço pelos juros menores e também pela menor burocracia na operação.

“Já somos muito mais rápidos do que a concorrência pela automação da maior parte dos processos, mas queremos avançar. Desde janeiro, testamos o registro do contrato e das documentações cartoriais de forma online e com ótimos resultados”, explica Thiago Vilela, Head de Operações da CashMe.

No projeto piloto, os registros da documentação em cartório saem em apenas 7 dias que, somados ao processo de avaliação de crédito e do imóvel, asseguram a liberação dos recursos entre 10 e 15 dias úteis.

“A ideia é migrar toda a operação para o registro online. A rapidez já é um dos nossos diferenciais, além dos juros muito menores”, comenta o executivo.

Na CashMe, os juros no crédito pessoal, com garantia do imóvel, partem de 0,99% ao mês mais correção pelo IPCA.

O percentual é menos da metade do cobrado por outra linha considerada uma das mais baratas, a do consignado que, na média, fica em 2,39% ao mês.

Outra dificuldade das linhas de crédito tradicionais é que quem tem o “nome sujo” não consegue ter acesso ao recurso ou, quando consegue, paga ainda mais caro.

Thiago Vilela, executivo da CashMe, explica que ter o nome citado no Serasa, por exemplo, não é um impeditivo na empresa, desde que o montante não comprometa a capacidade de tomar novo empréstimo.

Hoje mais de 90% das pessoas que procuram a CashMe já tiveram problemas de inadimplência.

Confira um comparativo entre as taxas de juros de alguns bancos e da CashMe

Instituição Juro ao mês Prestação Financiamento Total
CashMe* 0,99% R$ 1.272,67 R$ 63.633,50
Caixa 3,99% R$ 2.323,52 R$ 116.176,00
Safra 5,90% R$ 3.128,02 R$ 156.401,00
BB 5,99% R$ 3.167,79 R$ 158.399,50
Itaú 6,11% R$ 3.221,03 R$ 161.051,50
Bradesco 7,16% R$ 3.696,45 R$ 184.822,50
Santander 7,89% R$ 4.035,54 R$ 201.777,00
Fonte: Pesquisa Procon/SP – Fevereiro 2020 –
* Há também a correção mensal da prestação pelo IPCA

Vantagens do Home Equity

Além de uma taxa de juros de 0,99% e da rapidez na aprovação, outro diferencial no crédito oferecido pela CashMe é o prazo longo para pagar, de até 144 meses para empréstimos a partir de R$ 100 mil.

O limite do crédito é de até 60% do valor do imóvel dado em garantia.

Tanto pessoas físicas (PF) quanto jurídicas (PJ) podem solicitar o Home Equity.

O fato de um imóvel não estar quitado também não é um impeditivo.

“Claro que o saldo devedor não pode ser muito alto o que inviabilizaria a operação”, explica Vilela.

Para possibilitar a liberação do crédito, a CashMe quita o imóvel junto ao banco financiador e incorpora este valor nos recursos a serem emprestados.

Em número de clientes da CashMe, entre 30% e 35% são pessoas jurídicas.

Este grupo responde por algo próximo a 50% do volume de crédito liberado.

“Há muitos pequenos e médios empresários que utilizam os recursos do home equity para investir no negócio”, explica Vilela.

Ele ainda comenta que, em caso de inadimplência, a execução da garantia, ou seja, o leilão do imóvel, é a última alternativa a ser considerada.

A CashMe tem o que o executivo chama de “uma longa régua de cobrança”, ou seja, várias etapas anteriores a serem cumpridas antes de uma execução.

“Negociamos ao máximo e só depois de 3 ou 4 meses sem pagar é que iniciamos a cobrança, primeiro extrajudicial, depois judicial e se não tiver acordo partimos para a execução”, explica.

Mesmo neste caso, em que o imóvel vai a leilão, o cliente fica com o restante do dinheiro arrecadado, após o pagamento da dívida e dos custos do processo.

A meta da CashMe é fechar o ano com uma carteira de crédito de R$ 1 bilhão, com crescimento de R$ 300 milhões em home equity simples, ou seja, PF ou PJ que dão garantias simples como imóvel, e mais R$ 200 milhões em operações mais complexas, normalmente PJ, que oferece garantias adicionais.

Faça uma simulação abaixo:


Quer saber mais sobre a Cashme? Clique aqui. 

The post Home Equity como alternativa aos juros altos appeared first on InfoMoney.


Apesar de queda dos fundos imobiliários em janeiro, número de investidores sobe 13%

SÃO PAULO – A queda de 3,8% do Ifix, índice que acompanha os principais fundos imobiliários, em janeiro não impediu a classe de ganhar novos investidores. Muito pelo contrário. Atribuída a uma correção depois de fortes ganhos no último ano, especialmente em dezembro, quando o Ifix, subiu 10,6%, a baixa não afetou o número de investidores, que cresceu 13% no período.

Segundo dados divulgados pela B3 nesta sexta-feira (28), 82,4 mil pessoas ingressaram no mercado de fundos imobiliários listados em Bolsa em janeiro, levando o número de investidores pessoas físicas para 715 mil.

Com isso, investidores pessoas físicas são responsáveis hoje por 73,3% do volume negociado pelos FIIs na B3 e por 77% do estoque. Os investidores institucionais aparecem em segundo lugar, com cerca de 22% do volume.

Após um número recorde de ofertas públicas em 2019, a indústria de fundos imobiliários começou o ano com oito ofertas, que responderam por um volume financeiro de R$ 2,4 bilhões. Até janeiro, os FIIs com cotas negociadas em Bolsa somavam 226.

Leia também:
• Fundos imobiliários: maioria dos gestores prevê novas quedas no curto prazo, mas vê fundamentos intactos

Já o patrimônio líquido da classe cresceu de R$ 88,3 bilhões, em dezembro, para R$ 91,6 bilhões, no último mês, enquanto o valor de mercado aumentou de R$ 101 bilhões para R$ 108 bilhões.

Queda não altera fundamentos

Após cinco anos seguidos de alta, o Ifix acumula queda da ordem de 7,3% em 2020. O aumento da aversão a risco visto nesta semana, em função da escalada das preocupações com o coronavírus, intensificou o movimento.

Ainda que as preocupações com a epidemia e seus efeitos sobre a economia estejam no centro das atenções, especialistas consultados pelo InfoMoney ainda não veem razões para mudanças nos fundamentos de longo prazo e enxergam a queda como uma nova oportunidade para compra.

“Muita gente estava esperando uma porta de entrada para comprar cotas nos últimos meses. Os preços estão voltando a níveis de novembro, a dinâmica não mudou e os FIIs continuam super resilientes”, afirmou Renan Manda, analista de fundos imobiliários da XP.

Para Manda, se houvesse um impacto maior da contaminação no Brasil, os fundos de shopping center poderiam ser mais afetados por uma redução no número de clientes, enquanto que fundos de galpões logísticos seriam mais resilientes, dado um cenário de aumento da demanda pelo e-commerce.

Quer saber mais sobre o mercado de fundos imobiliários e como começar a investir nesse segmento?

Clique aqui e assista à série gratuita O Caminho Para Viver de Rendimentos.

Nela, você terá acesso aos critérios que o professor Arthur usa na hora de escolher um fundo para investir.

The post Apesar de queda dos fundos imobiliários em janeiro, número de investidores sobe 13% appeared first on InfoMoney.


Venda de imóveis cresce 9,7% em 2019 no país

Levantamento da Câmara Brasileira da Indústria da Construção (CBIC) divulgado nesta segunda (2) mostra que as vendas de imóveis residenciais cresceram 9,7% no país, em 2019, na comparação com o ano anterior. No total foram vendidas 130.434 unidades, contra 118.893 em 2018. Para a CBIC, o ano de 2020 projeta um crescimento parecido com o observado em 2019, em torno de 10%, melhor resultado anual dos últimos quatro anos.

A pesquisa, realizada em parceria com o Serviço Nacional de Aprendizagem Industrial (Senai), analisou os dados de 90 municípios brasileiros. Os números mostram ainda que os lançamentos apresentaram uma alta de 15,4%, em 2019, somando 130.137 unidades. Em 2018, haviam sido lançadas 112.750 unidades.

Os dados do 4º trimestre de 2019 reforçam a tendência de aumento. No período, os lançamentos de imóveis cresceram 28,3% em relação ao 3º trimestre e 8,4% frente ao 4º trimestre de 2018.


As vendas de outubro, novembro e dezembro de 2019 também cresceram 13,9% quando comparadas à de julho, agosto e setembro do mesmo ano, e 9,7% frente ao mesmo período de 2018.

A Região Sudeste foi a que mais se destacou puxando a alta nas vendas e nos lançamentos no último trimestre de 2019, tanto em números absolutos, quanto relativos. No total, foram lançados 31.965 imóveis no período, contra 21.036 no trimestre anterior, uma alta de 52%.

Na comparação com o mesmo período do ano passado (30.093), a variação chegou a 6,2%. Houve também alta de 19,18% entre todos os lançamentos dos municípios pesquisados na região no resultado anual, entre 2018 (68.804) e 2019 (82.003).

A Região Sul registrou 9,15% mais lançamentos anuais, na comparação de 2018 (12.566) com 2019 (13.716) e também uma alta de 15,1% no 4º trimestre de 2019 em relação ao terceiro trimestre do mesmo ano, e de 37,3% em comparação ao quarto trimestre de 2018.

“O Centro-Oeste lançou 42,18% mais imóveis em 2019 (10.671) que em 2018 (7.505), nos municípios analisados. A região também registrou variação positiva de 23,9% entre o terceiro e o quarto trimestres de 2019 e de 0,5% entre os últimos trimestres de 2018 e 2019 (outubro, novembro e dezembro)”, informou a CBIC.

O Sudeste também se destacou nas vendas de imóveis. No quarto trimestre de 2019, foram 23.001 unidades habitacionais adquiridas, alta de 20,2% em relação ao terceiro trimestre (19.978 vendas) e de 8,6% na comparação com o quarto trimestre de 2018 (21.184).

O levantamento registrou também uma elevação de 19,33% entre todas as vendas dos municípios pesquisados na região, na comparação entre 2018 (62.375) e 2019 (74.435).

A Região Centro-Oeste também merece destaque. No quarto trimestre de 2019, as vendas cresceram 25,7% em relação ao terceiro trimestre do mesmo ano e aumentaram 25,9% em relação ao quarto trimestre de 2018. Ao todo, a região vendeu 11,61 mais entre 2018 (9.925) e 2019 (11.078).

Na Região Sul, o comparativo de vendas entre 2018 (14.056) e 2019 (16.360) aponta alta de 16,39%, sendo que o quarto trimestre de 2019 somou 7,4% mais contratos que o terceiro trimestre do mesmo ano e 48,8% a mais que o quarto trimestre de 2018.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


Trigg lança cartão de crédito voltado para pré-adolescentes de 12 anos

São Paulo – Em vez do tradicional porquinho, o cartão de crédito pode ser a ferramenta usada para incentivar a educação financeira de pré-adolescentes. Ao menos, essa é a proposta da fintech Trigg que lança, nesta segunda-feira (2), um cartão adicional para dependentes a partir de 12 anos. Eles fazem as compras, mas o titular da conta é quem define o limite e o bloqueio do plástico.

“Pensando em experiências familiares, o cartão adicional foi criado para incentivar a educação financeira, dando poder de compra aos adolescentes que podem receber o cartão de seus pais para administrar a mesada, por exemplo. Já para os responsáveis, o cartão ajuda a controlar os gastos dos filhos”, explica Juliana Almeida, diretora de marketing da companhia, em nota.

Almeida explica que a novidade surgiu a partir dos dados pesquisados pela marca nas redes sociais. “Sistematicamente, fazemos pesquisas de mercado e checamos opiniões de usuários nas redes e notamos que muitos de nossos seguidores desejavam ter o cartão Trigg, mas não passavam pelas regras de aprovação. Foi então que surgiu a ideia de criar um modelo que pudesse atendê-los, estabelecendo um primeiro contato por meio de um cartão adicional”, avalia. 

O cliente da Trigg pode solicitar até três cartões adicionais, cujo valor da anuidade de cada é de 4,90 reais. Para enfeitar os cartões, os clientes podem escolher estampas dos personagens da DC Comics (Batman, Super-Homem, Mulher-Maravilha, Joker e Arlequina). Entre os benefícios oferecidos, estão o estorno (cashback) de até 1,3% e descontos de 20% em lojas parceiras. 

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


Quero investir em Fundos Imobiliários. Por onde começo?

Fundos Imobiliários

Com uma valorização de 36% em 2019, os fundos de investimentos imobiliários entraram de vez no radar dos brasileiros. Segundo dados da B3, a classe de ativos contava com 632.643 investidores no final do ano, mais do que o dobro de um ano antes.

De acordo com o professor do InfoMoney e especialista em FIIs Arthur Vieira de Moraes, esse aumento do interesse por FIIs pode ser explicado por uma série de fatores.

“É um movimento estrutural bastante baseado na queda de juros e no aumento do mercado, ou seja, no aumento no número de emissões e no número de fundos imobiliários“, afirma, acrescentando que o aumento de investidores no setor não o torna menos vantajoso. Nos Estados Unidos, mais de 80 milhões de pessoas já investem nessa classe de ativos.

Os Fundos de Investimentos Imobiliários são regularizados pela CVM (Comissão de Valores Mobiliários) e, basicamente, são administrados por gestores que investem o dinheiro dos cotistas em imóveis de diversos segmentos e em ativos com lastro em imóveis.

Segundo Arthur, o mais comum é que cada fundo seja especializado em um tipo de ativo, como shoppings, galpões logísticos, hotéis, entre outros.

“Tudo o que você faz com um imóvel também é possível fazer com um fundo. Por exemplo, se você gosta de comprar imóveis residenciais usados para reformar e vendê-los, com certeza existe um fundo especializado nesse tipo de investimento”, afirma Arthur.

Ao comprar uma cota de um fundo imobiliário, o investidor adquire uma participação no patrimônio do fundo e passa a receber parte dos lucros dele. Por isso, é muito importante conhecer bem o nicho de um fundo antes de investir seu patrimônio nele.

“Quando você compra um imóvel, você não avalia sua localização, seu potencial de valorização e diversos outros fatores que podem interferir no retorno do seu investimento? Com fundos, a lógica é exatamente a mesma. É preciso estudar bastante o ativo antes de determinar se ele fará parte da sua carteira ou não”, diz Arthur.

Primeiros passos

De acordo com o especialista, antes mesmo de procurar por um fundo, é importante que o investidor tenha consciência de qual é seu objetivo com aquele investimento. “Você precisa saber onde quer chegar para procurar fundos que tenham um propósito alinhado com o seu”, afirma.

Feito isso, o próximo passo é fazer um raio X do FII que você está pensando em comprar. “É importante saber quem administra o fundo, qual o tamanho do patrimônio dele, qual o setor a que ele pertence, entre outras coisas. Essas informações são facilmente encontradas no site da B3, dos administradores de fundos e nos portais de notícias especializados no setor”, diz.

E se engana quem pensa que é preciso de muito para começar a investir no segmento. Segundo Arthur, a maioria dos fundos listados na B3 é negociada por valores próximos a R$ 100,00 por cota.

“Isso permite que você comece devagar, vá aprendendo na prática e ganhando confiança até que se sinta confortável para investir mais”, sugere.

“É importante observar algumas características antes de investir e buscar sempre diversificar. Não se baseie apenas pelos rendimentos ou pelos fundos mais rentáveis, tenha foco no que mais importa, que é o patrimônio do fundo”, aconselha.

Quer saber mais sobre o mercado de fundos imobiliários e como começar a investir nesse segmento? Clique aqui e conheça mais sobre a Academia dos Fundos Imobiliários. Nesse curso, você aprenderá os critérios que o professor Arthur usa na hora de escolher um fundo para investir.


The post Quero investir em Fundos Imobiliários. Por onde começo? appeared first on InfoMoney.


Bancos disponibilizam linha de crédito para antecipar restituição do IR

São Paulo – É dada a largada da temporada de oferta de linhas de crédito para antecipar o valor da restituição do imposto de renda (IR) para clientes pessoas físicas. Os bancos participantes são Bradesco, Banco do Brasil, Caixa Econômica, Santander e Itaú.

No Bradesco, é possível antecipar 100% da restituição, e o valor mínimo é de 200 reais e o máximo, de 50 mil reais. O crédito deverá ser quitado em uma única parcela, de acordo com o recebimento da restituição do IR, e o prazo para pagamento é 30 de setembro de 2020. As taxas começam em 1,79% ao mês.

Os correntistas do BB também podem antecipar até 100% do valor a ser restituído, limitado a 20 mil reais. O pagamento é feito na data do crédito da restituição ou no vencimento do contrato, em janeiro de 2021 (o que ocorrer primeiro). Os clientes que optarem pela contratação pelo aplicativo ou pela internet banking contam com taxas de juros menores em relação aos demais canais, a partir de 1,49% ao mês. As taxas variam de acordo com o perfil do cliente e o canal de contratação.

No Santander, também é possível antecipar até 100% do valor da restituição, e o cliente recebe o dinheiro na conta corrente no mesmo dia da contratação. Já o débito é efetuado na data de recebimento da restituição ou, caso o cliente não receba até o último lote, na data limite do produto (20 de dezembro). A linha estará disponível até 31 de outubro, e os clientes podem contratar via aplicativo, internet banking, central de atendimento ou em uma das agências. O valor mínimo para contratação é de 100 reais e as taxas partem de 1,69% ao mês.

Por sua vez, na Caixa, o limite de crédito disponibilizado é de até 75% do valor da restituição previsto na declaração do imposto de renda. A depender do resultado da avaliação de risco crédito, o cliente pode contratar até o último dia útil de setembro de 610 reais a 30.000 reais. O vencimento da operação ocorre na data da restituição, sendo que, para os casos em que o crédito não é efetuado pela Receita Federal, o contrato vence no último dia útil do ano corrente.

Já no Itaú, as ofertas começam amanhã (3) e vão até 31 de outubro. Os limites da antecipação vão de  200 reais a 5 mil reais para clientes Varejo e Uniclass e até 10 mil reais para clientes Personnalité. O débito acontece automaticamente na data em que o cliente recebe a restituição ou em 20 de dezembro, se o recurso não for recebido antes. As taxas de juros partem de 1,90% de acordo com o histórico do cliente com o banco. A contratação pode ser realizada tanto nas agências, como pelos canais digitais de atendimento, internet banking, aplicativos móveis, caixas eletrônicos e telefone.

13º salário

Os bancos também vão oferecer linha de financiamento para antecipar o 13º salário. No Bradesco, o pagamento acontece em parcela única, com vencimento até 18 de dezembro. As taxas começam em 1,79% ao mês.

Já no Itaú, clientes Varejo podem contratar valores entre  80 reais e 5 mil reais; enquanto os clientes Uniclass podem solicitar entre 80 reais e 10.000 reais e os Personnalité, de 80 reais a 15.000 reais. O pagamento do empréstimo acontece de forma automática no dia 20 de dezembro. As taxas de juros começam em 1,90%, de acordo com o histórico do cliente com o banco.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


Os 5 projetos mais interessantes sobre blockchain

Se você conhece o bitcoin, sabe da inovação que ele já trouxe e ainda trará para o mundo tecnológico, e com esse sucesso muitas empresas ficam de olho na tecnologia por trás dele, a rede blockchain. Vamos listar para vocês os 5 projetos mais interessantes sobre blockchain e explicar um pouco sobre cada um deles. 

Mas antes, é ideal que você saiba o que é blockchain. Vamos lá?

O que é Blockchain?

A tecnologia blockchain nada mais é do que um livro de razão pública (ou livro contábil) que faz o registro de uma transação de moeda virtual (a mais popular delas é o Bitcoin), de forma que esse registro seja confiável e imutável.

Sendo assim, a blockchain registra informações como: a quantia de bitcoins (ou outras moedas) transacionadas, quem enviou, quem recebeu, quando essa transação foi feita e em qual lugar do livro ela está registrada. Isso mostra que a transparência é um dos principais atributos da blockchain.

Agora que você já entendeu o que é a rede Blockchain, está na hora de saber os projetos interessantes baseados nessa tecnologia. 

Bitcoin

O bitcoin não é só uma criptomoeda, é um projeto com uma filosofia de liberdade financeira, uma moeda digital descentralizada que não necessita de terceiros para funcionar. Isso significa que você não depende de bancos, grandes corporações ou governos para movimentar o seu dinheiro, ou seja, o dinheiro é realmente seu.

Foi a primeira criptomoeda do mundo e está há um tempo no mercado, com uma tendência gigante de crescimento, ela é baseada em uma rede descentralizada extremamente segura chamada blockchain criada por Satoshi Nakamoto. 

Cos.tv

A Contentos, uma empresa totalmente online com conteúdo digital, lançou globalmente a plataforma Cos.tv que é uma rede social de vídeos que funciona com base na tecnologia blockchain. A empresa conta que a proposta é que a tecnologia ofereça mais transparência e rastreabilidade na relação com influenciadores digitais, anunciantes e usuários, não esquecendo da garantia de direitos autorais dos vídeos para o produtor de conteúdo. 

Hacken
Resultado de imagem para Hacken blockchain

Esse projeto visa uma gama de serviços em segurança cibernética, melhorando a proteção das empresas que operam na internet, devido a crescente taxa de cibercrime no mundo. A empresa faz isso com uma plataforma descentralizada de recompensas de bugs, onde as empresas expõem seus produtos ou sistemas para “hackers do bem” atacarem e verificarem as falhas e fraquezas e bugs encontrados. 

PassOn
Resultado de imagem para passon

Como o próprio site diz, a PassOn é uma plataforma que traz um novo padrão digital. Ela cria um infraestrutura sistêmica, a fim de trazer às heranças para o mundo digital e torná-la acessível a todos de maneira muito mais simples e eficiente, fazendo com que as heranças sejam diretamente transferidos para os beneficiários. 

A$H

É um aplicativo de investimento voltado para os millennials, mais conhecidos como geração “Y”, que são os nascidos entre o período da década de 80 até o começo dos anos 2000, que é a geração que desenvolveu-se numa época de grandes avanços tecnológicos, os millennials presenciaram e ajudaram a desenvolver na verdade, uma das maiores revoluções na história da humanidade: a internet. Esse app permite investimentos em ativos digitais por meio de smartphones e oferece gamificação ( usar os processos e dinâmicas dos jogos para engajar pessoas e resolver problemas), além de recursos sociais. 

Para mais conteúdos educativos, acompanhe nosso blog e nos siga em nossas redes sociais. 

The post Os 5 projetos mais interessantes sobre blockchain appeared first on Foxbit .


Tesouro Direto: taxas de títulos indexados à inflação sobem nesta sexta-feira

Notas de 50 e 100 reais

SÃO PAULO – As taxas dos títulos públicos indexados à inflação e negociados no Tesouro Direto, programa que possibilita a compra e venda de papéis por investidores pessoas físicas por meio da internet, apresentam alta na tarde desta sexta-feira (28), em meio a um ambiente de aversão a risco com o coronavírus.

Nova Zelândia e Nigéria reportaram os primeiros casos confirmados da doença, enquanto a Coreia do Sul ultrapassou hoje a marca de 2,3 mil pessoas infectadas, com 571 novos casos nas últimas 24 horas. No mundo, já são registrados mais de 82 mil casos do Covid-19.

Apesar do cenário ainda hostil ao risco, o Ibovespa reverteu as perdas no fim pregão, fechando com alta de 1,15%, aos 104.171pontos, enquanto o dólar comercial teve alta de 0,7%, cotado a R$ 4,4746 na compra e R$ 4,4751 na venda.

O Banco Central voltou a intervir para conter a alta da moeda americana e ofertou nesta manhã 20 mil contratos de swap cambial, que se somam aos 30 mil vendidos nos últimos dois dias.

Com o aumento das preocupações em relação a uma desaceleração do crescimento global, a perspectiva de que a já fraca economia brasileira possa declinar ainda mais levou o mercado a aumentar as apostas em flexibilização monetária adicional, mesmo que a probabilidade de corte da Selic pelo Banco Central ainda seja marginal.

Ontem, o Bank of America reduziu pela segunda vez no mês, por conta da doença, a projeção para o crescimento do Brasil em 2020, de 2,2% para 1,9%. Na quarta-feira, foi a vez do JP Morgan, que cortou a estimativa para a expansão do PIB brasileiro neste ano de 1,9% para 1,8%.

Na agenda de indicadores domésticos, a Pesquisa Nacional por Amostra de Domicílio (Pnad) mostrou hoje que o desemprego ficou em 11,2% no trimestre até janeiro, ante taxas de 11%, no trimestre encerrado em dezembro, e 12%, no trimestre até janeiro de 2019. A estimativa mediana dos economistas de acordo com o consenso Bloomberg era de 11,3%.

Leia também:
• Como gestores estão se posicionando na Bolsa nesta volta de feriado
• Indicador de risco, CDS brasileiro atinge maior valor em três meses com coronavírus

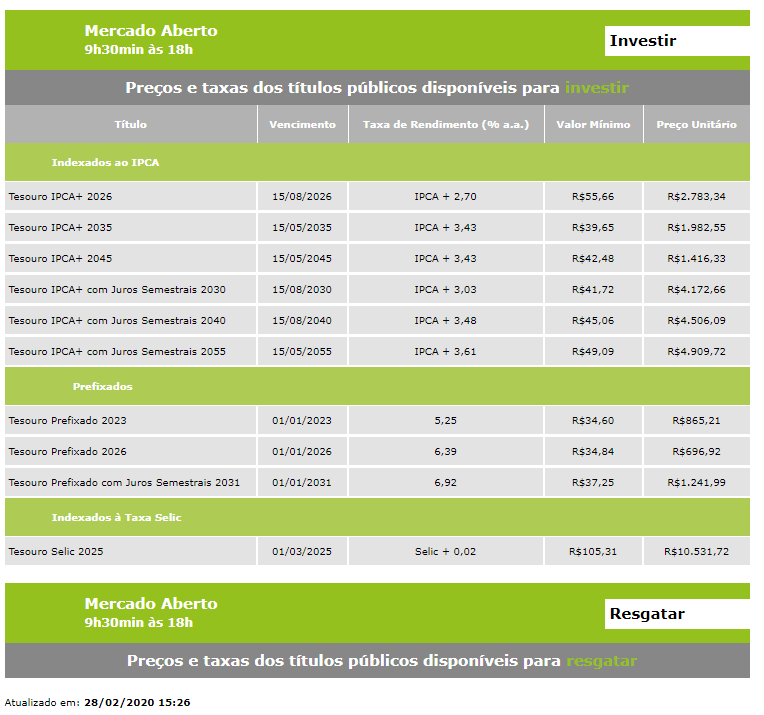
No Tesouro Direto, o título indexado à inflação com vencimento em 2035 pagava uma taxa de 3,43% ao ano, ante 3,39% a.a. na abertura do dia. Já o Tesouro IPCA+ com juros semestrais 2055 pagava 3,61% ao ano, ante 3,59% ao ano anteriormente.

Entre os títulos prefixados, o movimento era de queda nas taxas. É o caso do Tesouro Prefixado 2023, que pagava 5,25% ao ano, ante 5,34% a.a. mais cedo, enquanto o retorno oferecido pelo Tesouro IPCA+2026 cedia de 6,45% para 6,39% ao ano.

Confira, a seguir, os preços e as taxas dos títulos disponíveis no Tesouro Direto:

Fonte: Tesouro Direto

Saia da poupança e faça seu dinheiro render mais: abra uma conta gratuita na Rico

Baixo risco, liquidez e acessibilidade

O Tesouro Direto é considerado a opção de investimento com o menor risco no Brasil e com ampla acessibilidade, dado o investimento mínimo a partir de R$ 30. Outra vantagem do programa diz respeito à liquidez, com a possibilidade de recompra diária dos títulos públicos pelo Tesouro.

O investidor pode aplicar em títulos públicos diretamente pelo site do Tesouro, se cadastrando primeiro no portal e abrindo uma conta em uma corretora, como a Rico Investimentos, por exemplo, para intermediar as transações. Atualmente, a maior parte das instituições financeiras habilitadas a operar no programa não cobra taxa de administração.

O único custo obrigatório que recai sobre o investimento em títulos públicos pelo Tesouro Direto corresponde à taxa de custódia, de 0,25% ao ano sobre o valor dos títulos, cobrada semestralmente no início dos meses de janeiro e de julho.

Entenda tudo sobre Tesouro Direto neste guia completo:

Guias InfoMoney

Tesouro Direto  Tesouro Direto

The post Tesouro Direto: taxas de títulos indexados à inflação sobem nesta sexta-feira appeared first on InfoMoney.


Taxas de títulos do Tesouro Direto recuam na tarde desta quinta-feira

doenças graves

SÃO PAULO – As taxas dos títulos públicos negociados no Tesouro Direto, programa que possibilita a compra e venda de papéis por investidores pessoas físicas por meio da internet, viraram para queda na tarde desta quinta-feira (27), após registrarem alta pela manhã, em meio a preocupações com a disseminação do coronavírus.

Com 505 novos casos da doença confirmados na Coreia do Sul, o país ultrapassou o número diário de infectados na China, de 452 nesta quinta-feira. No mundo, o coronavírus já infectou mais de 81 mil pessoas e causou mais de 2,7 mil mortes.

Refletindo o cenário hostil, o Ibovespa encerrou o último pregão anterior com queda de 7%, aos 105.718 pontos, enquanto o dólar subiu 1,2%, cotado a R$ 4,4434 na compra e R$ 4,4441 na venda.

Hoje, a Bolsa brasileira segue no vermelho, com queda de 0,3% por volta das 16h30, enquanto o dólar subia 0,72%, a R$ 4,4754 na compra e R$ 4,4761 na venda. A moeda americana chegou a bater R$ 4,50 mais cedo — o maior valor nominal da história.

De olho no aumento das tensões, o Banco Central voltou a intervir para conter a alta do dólar e ofertou 20 mil mais cedo contratos de swap cambial, que se somam aos 10 mil vendidos ontem.

No Estados Unidos, o Departamento do Comércio informou nesta manhã que o PIB americano cresceu à taxa anualizada de 2,1% no quarto trimestre de 2019, em linha com a expectativa mediana dos economistas consultados pela Bloomberg. No terceiro trimestre, a economia do país também avançou 2,1%.

Por aqui, novos indicadores domésticos apontam níveis baixos para a inflação e para a demanda por crédito. De acordo com a Fundação Getúlio Vargas (FGV), o Índice de Preços ao Consumidor – Semanal (IPC-S) da última quadrissemana de fevereiro (até o dia 22) teve alta de 0,17%, ante estimativa de alta de 0,22%.

Já o Índice Geral de Preços do Mercado (IGP-M) caiu 0,04% em fevereiro na comparação mensal, subindo 6,82% nos 12 meses até fevereiro, ante estimativa de alta de 6,81%.

Leia também:
• Como gestores estão se posicionando na Bolsa nesta volta de feriado
• Fundos imobiliários: queda desta 4ª feira abre oportunidade para compras, defendem especialistas

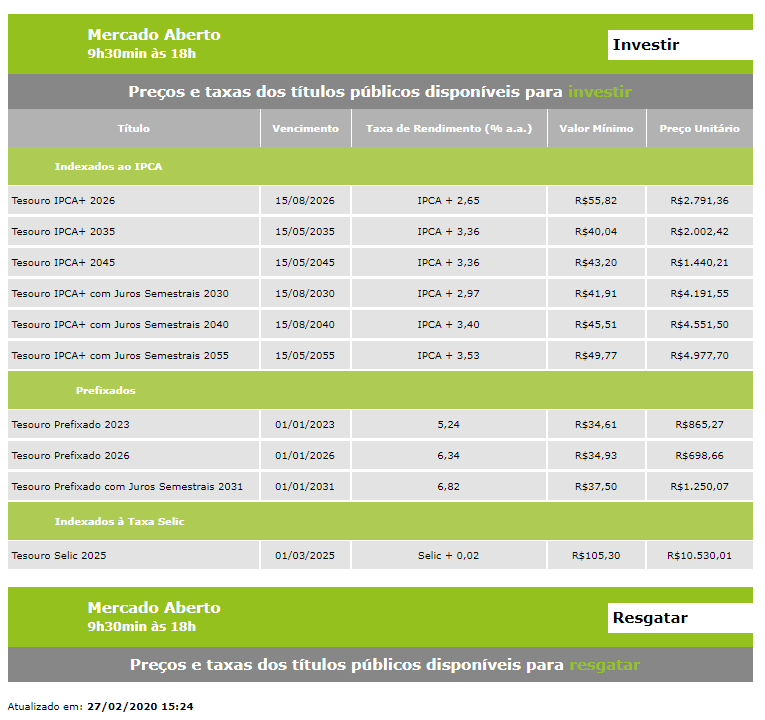
No Tesouro Direto, o título indexado à inflação com vencimento em 2026 pagava 2,65% ao ano, ante 2,69% a.a. na abertura do dia. O investidor podia aplicar uma quantia mínima de R$ 55,82 (recebendo uma rentabilidade proporcional à aplicação) ou adquirir o título integralmente por R$ 2.791,36.

Entre os títulos prefixados, o com vencimento em 2023 pagava 5,24% ao ano, ante 5,41% a.a., enquanto o retorno do Tesouro Prefixado 2026 cedia de 6,53% para 6,34% ao ano.

Confira, a seguir, os preços e as taxas dos títulos disponíveis no Tesouro Direto:

Fonte: Tesouro Direto

Saia da poupança e faça seu dinheiro render mais: abra uma conta gratuita na Rico

Balanço Tesouro Direto

Em janeiro, os resgates superaram as vendas no Tesouro Direto pelo terceiro mês consecutivo, somando um resgate líquido de R$ 958,3 milhões. A maior parte foi movimentada pelos resgates antecipados, que totalizaram R$ 2,3 bilhões. Desde novembro, o programa acumula um resgate líquido de R$ 1,65 bilhão.

No último mês, 9.942 novos investidores se cadastraram no programa, levando o número de investidores ativos, isto é, aqueles atualmente com saldo em aplicações no programa, para 1.211.123. O resultado representa alta de 43,3% nos últimos 12 meses.

Entre os títulos mais demandados pelos investidores no mês passado, o Tesouro Selic ficou em primeiro lugar, com participação de 55,7% nas vendas. Na sequência ficaram os títulos indexados à inflação (30%) e os prefixados, com 14,4% do total.

Com relação ao estoque do programa, este terminou o mês com R$ 59,30 bilhões, uma redução de 0,59% em relação ao mês anterior.

The post Taxas de títulos do Tesouro Direto recuam na tarde desta quinta-feira appeared first on InfoMoney.


Pesquisa com cerca de 80 fundos de ações e multimercados mostra que perdas de quarta-feira chegaram a 9%

SÃO PAULO – As fortes perdas dos mercados brasileiros registradas na quarta-feira (26), no retorno do feriado, recaíram naturalmente sobre o desempenho de fundos de investimentos mais expostos a riscos. Uma pesquisa elaborada pela equipe de análise de fundos da XP revela que 39 fundos de ações tiveram uma perda média de 3,3% a 9,3% no dia 26, enquanto 43 multimercados registraram desvalorização de 4% a ganho de 0,62%.

O Ibovespa caiu 7,0% na quarta-feira, para 105.718 pontos, e teve seu pior pregão desde o “Joesley Day”, em 18 de maio de 2017, quando desabou 8,8%.

Samuel Ponsoni, coordenador da área de análise de fundos da XP, explica que os resultados são uma prévia de retorno de fundos disponíveis na plataforma da XP. Os fundos multimercado são majoritariamente de estratégia macro, enquanto os de ações são da categoria long only e long biased.

Ainda que o resultado assuste o investidor à primeira vista, ele não chega a ser considerado surpreendente. “Já vínhamos monitorando que, na sua grande maioria, os gestores estavam com carteiras muito otimistas. No caso dos multimercados estratégia macro, é muito comum ver a expressão desse otimismo com Brasil com posições compradas em Bolsa, apesar de não serem focados em ações”, diz Ponsoni. “Como os juros diminuíram bastante e a perspectiva para uma nova queda é próxima de zero, como surfar a continuidade da melhora do Brasil? A resposta para grande parte do mercado era a Bolsa.”

Sua expectativa é que, ao longo dos próximos dias, diversos fundos multimercado macro sigam sofrendo, entregando grande parte ou a totalidade dos bons resultados do ano.

De toda forma, Ponsoni ressalta que o problema dos gestores não está em seu grau de otimismo por si só, mas, sim, na baixa diversidade de classes de ativos para expressar essa visão.

Leia também:
• Comprar, vender ou manter: como gestores estão se posicionando na Bolsa nesta volta de feriado
• Fundos imobiliários: maioria dos gestores prevê novas quedas no curto prazo, mas vê fundamentos intactos

O segundo ponto destacado por ele diz respeito ao alto grau de correlação entre os gestores. “A maioria é dependente de muitos ativos locais, são poucas as estruturas olhando para o mercado externo de maneira mais aprofundada.”

Por isso, o coordenador da área de análise de fundos da XP chama atenção para o desempenho na quarta-feira de fundos de casas que estavam com visões mais pessimistas e com maior posição internacional, como Adam, Ibiuna e Gávea.

Orientações para o investidor

Ainda que o estresse tome conta dos mercados neste primeiro momento, especialmente quando pouco se sabe sobre a extensão dos danos, Ponsoni destaca que é fundamental ter em mente o horizonte de investimentos de ao menos três anos, no caso de fundos de maior risco.

Além disso, ele destaca a relevância de ter uma parte do patrimônio permanentemente em posições mais defensivas, como atreladas ao dólar e ao ouro. “A premissa de ter um portfólio balanceado tem que ser aplicada sempre”, afirma.

Por ora, as tensões relativas aos efeitos do coronavírus no mundo estão mantendo os gestores sob cautela, de acordo com outras duas pesquisas realizadas pelo time de análise de fundos da XP.

Gestores de fundos multimercado

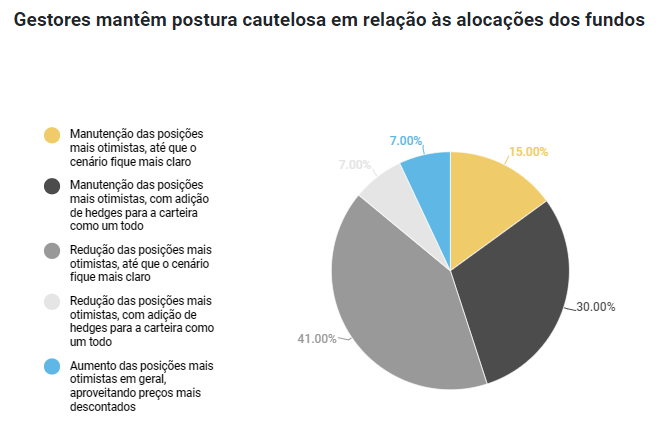
Um total de 41% de cerca de 30 gestores de fundos multimercados de estratégia macro respondeu que estaria reduzindo as posições mais otimistas, isto é, que se beneficiem caso o mercado como um todo melhore (como exposição vendida em dólar, aposta na queda dos juros futuros no Brasil e alta da Bolsa), até que o cenário fique mais claro.

Outros 30% disseram que manteriam a alocação mais otimista, mas adicionaram proteção à carteira. Só 7% dos consultados pretendiam aumentar as posições para aproveitar os preços mais descontados e outros 7% fariam o oposto, diminuindo a parte mais otimista do portfólio, com adição de hedge.

Fonte: XP

Para 78% dos entrevistados, a Bolsa brasileira deve ter um impacto levemente negativo, mas a posição continua atrativa.

Fonte: XP

Em relação ao impacto do coronavírus sobre os mercados, a pesquisa apontou que o grande vetor de incerteza são as possíveis medidas adotadas pelas autoridades mundiais para conter a propagação do vírus e os efeitos de contração de atividade econômica no mundo.

Nesse ambiente, os gestores têm adicionado às carteiras dos fundos, como proteções mais comuns, posição vendida em índice global de ações (como S&P 500) e compra de dólar contra outras moedas (incluindo o real).

Embora seja cedo para avaliar o contexto, 59% dos gestores consultados disseram esperar um impacto levemente negativo para a economia brasileira; 30%, por sua vez, destacaram que o impacto é imprevisível e assumiram estar preocupados.

Gestores de fundos de ações

No caso de fundos de renda variável (entre long only e long biased), a pesquisa da XP com cerca de 40 participantes assinala que, no geral, os gestores continuam otimistas com a Bolsa e ainda não acreditam que, com o cenário atual do coronavírus, as empresas serão “fortemente afetadas”.

“Boa parte deles nos disse que planeja reduzir o caixa e aumentar a exposição em ações (ou seja, vão às compras, dados os preços mais baixos). Ainda assim, podemos dizer que estão cautelosamente otimistas, pois muitos deles possuem proteção em seus portfólios, principalmente através de opções de venda de empresas específicas ou de índices acionários (estruturas que ganham com a queda do mercado)”, destaca a equipe de análise da XP, em relatório.

Apesar de seguirem otimistas, mais de 70% dos gestores têm algum tipo de proteção nas carteiras.

Como recomendação aos investidores, a maior parte dos gestores acredita que o melhor a se fazer no momento é aguardar: 38% sugerem que não se faça nada em um momento de incertezas como o atual e 32,6% consideram necessário aguardar um pouco mais, pois o cenário pode piorar ainda mais.

Fonte: XP

Os próprios gestores admitiram que não pretendem alterar, em sua maioria (57% dos consultados), suas carteiras por enquanto. Uma fatia de 38%, por sua vez, disse que pretende diminuir o caixa para comprar mais ações.

Fonte: XP

Invista nos melhores fundos e ações com a ajuda da melhor assessoria: abra uma conta gratuita na XP

The post Pesquisa com cerca de 80 fundos de ações e multimercados mostra que perdas de quarta-feira chegaram a 9% appeared first on InfoMoney.


Fundos imobiliários: maioria dos gestores prevê novas quedas no curto prazo, mas vê fundamentos intactos

SÃO PAULO – A escalada das preocupações com a disseminação do coronavírus levou investidores a amargar perdas na volta do feriado, com queda de 7% do Ibovespa e de 1,5% do IFIX (índice que mede o desempenho dos principais fundos imobiliários negociados em Bolsa).

Mas faz sentido essa crise ter impacto no mercado de fundos imobiliários? Qual é a avaliação dos gestores? E como eles estão investindo agora?

Essas perguntas foram respondidas em um levantamento feito pela XP com 21 gestores de fundos imobiliários.

Metade dos entrevistados acredita que a disseminação do vírus é apenas um choque de curto prazo, que não deve afetar os fundamentos para o setor. Assim, para eles, não há necessidade de rever premissas de investimento.

Outros 29% afirmaram que devem fazer pequenas revisões, mas sem mudar de forma significativa a carteira. O restante (21%) vê muitas incertezas em relação ao assunto.

“De maneira geral, as principais premissas revisadas serão macroeconômicas e não tão correlacionadas ao setor de construção civil: 40% dos gestores devem rever as projeções para a atividade econômica, enquanto 22% pretendem reajustar a estimativa de taxas de juros de longo prazo”, informa o levantamento.

Ainda assim, 61% dos entrevistados acreditam que, no curto prazo, o Ifix deverá apresentar um recuo de até 5%, enquanto 23% veem o índice permanecendo estável. Para 8%, o indicador pode cair entre 5% e 10% e outros 8% esperam uma baixa de mais de 10%.

Na visão dos gestores, as perdas, que podem ocorrer em um primeiro momento, devem ser revertidas no prazo de até um ano. Já em um cenário pessimista, a recuperação poderia levar até 24 meses.

Leia também:
• Fundos imobiliários: queda desta 4ª feira abre oportunidade para compras, defendem especialistas
• Pesquisa com cerca de 80 fundos de ações e multimercados mostra que perdas de ontem chegaram a 9%

Caso haja uma escalada do nível de contágio do coronavírus no país, o que não é o cenário-base da XP, os analistas destacam que o segmento mais afetado no setor de fundos imobiliários seria o de shopping centers. A opinião é compartilhada por 60% dos gestores.

Os shoppings seriam impactados diretamente por uma queda prolongada no fluxo de clientes, o que afetaria a capacidade de pagamento dos lojistas e demandaria dos fundos maiores descontos nos aluguéis.

Por outro lado, fundos de papéis, como os de Certificados de Recebíveis Imobiliários (CRIs), seriam os menos impactados, segundo 39,6% dos gestores consultados. Na sequência aparecem lajes corporativas (26,7%) e fundos de fundos (12,9%).

Na avaliação da XP, os FIIs de galpões logísticos seriam os mais resilientes para atravessar um cenário de piora da epidemia no território nacional, dada sua localização em regiões de menor densidade demográfica e um potencial aumento da demanda por produtos na venda online.

O relatório reforça, porém, que “os imóveis pertencentes aos fundos imobiliários são localizados no Brasil e não têm exposição direta das suas operações ao mercado externo. São investimentos com exposição doméstica. Por esse motivo, suas operações só serão impactadas caso haja um contágio em grande escala em território nacional, o que não ocorreu até o momento e não parece estar no cenário” dos gestores consultados.

“Apenas como comparação, a greve dos caminhoneiros de 2018, que foi um evento 100% local e de grandes proporções, impactou significativamente o fluxo de pessoas nas ruas durante algumas semanas, mas trouxe um reflexo apenas marginal para as operações dos FIIs”, diz o levantamento.

Workshop gratuito: confira o que deve acontecer com os fundos imobiliários após o Corona Day, e quais segmentos devem ser mais afetados – clique aqui para participar!

The post Fundos imobiliários: maioria dos gestores prevê novas quedas no curto prazo, mas vê fundamentos intactos appeared first on InfoMoney.


Declaração do IR começa hoje. Veja se é melhor entregar agora ou depois

São Paulo – A entrega da declaração do Imposto de Renda 2020 começa nesta segunda-feira (2) e termina em 30 de abril.

Quem recebeu rendimentos tributáveis iguais ou superiores a 28.559,70 no ano passado é obrigado a declarar, entre outros contribuintes. Quem caiu na malha fina deve declarar normalmente.

Quanto mais cedo o contribuinte enviar as informações à Receita Federal, maiores são as chances de receber a restituição do imposto nos primeiros lotes. A Receita vai pagar a restituição do IR 2020 em cinco lotes, entre 29 de maio e 30 de setembro. 

Idosos e pessoas com alguma deficiência física, mental ou com doença grave têm prioridade para receber a restituição no primeiro lote, em maio.

Os demais contribuintes que quiserem receber o dinheiro já no segundo lote, em junho, devem correr para entregar a declaração nos primeiros dias. Já quem deixar para prestar as contas na última semana, perto de 30 de abril, será em setembro. 

Quem deixar para declarar o IR nos últimos dias receberá a restituição mais tarde. A vantagem é que o valor será corrigido pela Selic, taxa básica de juros, que ultimamente está no seu menor patamar histórico, em 4,25% ao ano. 

Se você não tem dívidas, pode ser mais vantajoso receber logo a restituição e investir o dinheiro em aplicações que podem dar retornos mais altos do que a taxa básica de juros. 

Quem tem dívidas também deve declarar o IR no início para receber a restituição nos primeiros lotes e amortizá-las ou quitá-las, como aconselham planejadores financeiros.

Por outro lado, quem tem pouco controle financeiro pode declarar o IR nos últimos dias, para receber a restituição no final do ano e usá-la para quitar gastos como IPTU, IPVA e seguro do carro.

Vale lembrar que mesmo quem entrega a declaração no início do prazo pode receber a restituição no último lote, se a Receita fizer uma apuração mais cuidadosa. Por isso, é muito importante preencher as informações completas, com atenção.

Quem quer ser restituído nos primeiros lotes deve redobrar o cuidado ao preencher a declaração nos próximos dias. Isso porque, se precisar enviar uma declaração retificadora para corrigir erros, perderá o lugar na fila da restituição, mesmo que tenha enviado o documento nos primeiros dias do prazo.

Para quem tem imposto a pagar, a data de entrega da declaração não faz diferença, já que o contribuinte não recebe a restituição. Quem não tem dinheiro a receber é obrigado a quitar o imposto devido em cota única ou em até oito parcelas. A primeira parcela deve ser paga até o prazo final da entrega da declaração, no dia 30 de abril.

Como enviar a declaração do IR 2020

Para preencher e enviar a declaração, o primeiro passo é reunir todos os comprovantes e documentos necessários, como o informe de rendimentos do empregador, o informe de rendimento dos bancos e o comprovante de rendimento ou pagamento de aluguéis. 

O segundo passo é acessar o site da Receita Federal e fazer o download do programa gerador. Com o programa instalado, você deve escolher entre importar dados da declaração do ano anterior ou preencher uma do zero. Se já declarou Imposto de Renda, é melhor usar como base a declaração do ano anterior e fazer uma lista das mudanças necessárias.

Em seguida, você deve escolher o tipo de declaração que vai fazer. Escolha a opção “Declaração de Ajuste Anual” e inclua seu nome e CPF.

As etapas de preenchimento da declaração são divididas em fichas, exibidas na barra esquerda do programa.Você pode preencher todas as fichas nas telas seguintes para, somente no final, escolher entre os modelos simplificado ou completo.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


domingo, 1 de março de 2020

Imposto de Renda 2020: saiba quais documentos você precisa ter em mãos

São Paulo — O prazo para a entrega da declaração do Imposto de Renda referente ao ano de 2019 começa nesta segunda-feira (2) e termina em 30 de abril. Os contribuintes devem baixar o programa — que já está disponível para download — e preencher com as informações sobre os rendimentos e os impostos pagos no ano anterior.

Para isso, são necessários diversos documentos e comprovantes, que são usados pela Receita Federal para cruzar informações e avaliar se houve ou não sonegação de impostos.

Quem entregou a declaração no ano passado, deve ter no computador um arquivo salvo com algumas informações já gravadas, como dados pessoais próprios e dos dependentes.

Entre os comprovantes necessários estão o CPF de dependentes, os informes de rendimento das empresas e das contas bancárias, além de recibos de serviços médicos ou de educação. Confira a lista completa:

CPF dos dependentes

Desde a declaração do IR do ano passado, passou a ser obrigatória a inclusão do CPF dos dependentes de qualquer idade. Em casos de dependentes que ainda não possuem o Cadastro de Pessoa Física, o documento pode ser emitido nas agências do Banco do Brasil, da Caixa ou dos Correios. As certidões de nascimentos recentes já vêm com o número do documento.

Informes de rendimentos e extratos

O contribuinte também vai precisar dos dados que estão nos informes de rendimentos. O documento é emitido tanto pelas empresas — apontando os valores recebidos e o imposto pago durante o ano — como pelos bancos e por corretoras de investimentos.

As instituições tiveram até a última sexta-feira (28) para enviar as informações aos funcionários e clientes. O documento disponibilizado pelas empresas contém informações como rendimentos tributáveis (que inclui salário e 13º salário), e a contribuição feita ao INSS.

Também é informado o valor do Imposto de Renda já retido na fonte, além dos rendimentos isentos de tributação e gastos com planos de saúde e odontológicos.

Quem é aposentado pode retirar o extrato do INSS no Portal Meu INSS, ou então em uma agência do órgão. Para a retirada presencial é necessário fazer um agendamento prévio online.

Comprovantes de rendimento e aluguéis

Para quem paga ou recebe aluguel é possível conseguir os documentos com os valores anuais através das imobiliárias. Caso o pagamento seja feito direto para o dono do imóvel, a comprovação é feita com recibos de depósitos ou transferências bancárias.

Gastos com saúde e educação

Os gastos com saúde e educação também são dedutíveis no Imposto de Renda. Para comprovar o valor, o contribuinte precisa guardar os recibos dos serviços contratados.

Serão exigidos o nome do prestador, o valor e o CPF ou CNPJ. Entram na lista gastos com médicos, dentistas e outros profissionais da área da saúde, além de exames, internações e convênios.

Na educação, a Receita aceita gastos com escolas de ensino fundamental ou médico, assim como faculdades, universidades, pós-graduação ou ensino técnico. Os recibos também devem conter o nome e o CNPJ do prestador de serviço, e o contribuinte deverá informar o valor gasto.

Compra e venda de bens

Também deve ser informado à Receita Federal qualquer compra ou venda de bens como carros e imóveis. Para comprovar a operação, o contribuinte precisará do contrato de compra e venda, além de escritura e nota fiscal ou recibo.

Se o negócio foi feito por meio de um financiamento, devem ser descritos na declaração de bens informações como nome do banco, número do contrato, valor total financiado, valor de entrada e das prestações.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


Cliente do BB pode pagar contas com pontos fidelidade, sem usar dinheiro

Pagar impostos e contas domésticas sem gastar dinheiro, consumindo pontos de programa de fidelidade em vez de desembolsar reais. Inédita no país, a solução foi lançada pelo Banco do Brasil (BB).

Desde esta semana/semana passada, o cliente pode usar pontos do programa de relacionamento da instituição financeira para quitar contas de água, de luz, de telefone e de televisão por assinatura, além de pagar tributos. O cliente não paga taxas nem tarifas para realizar a transação.

O serviço representa mais uma etapa na evolução dos programas de fidelidade. Inicialmente restritos a companhias aéreas, esses serviços se difundiram ao longo dos últimos dez anos. Segundo a Associação Brasileira das Empresas do Mercado de Fidelização (Abemf), a troca de pontos migrou primeiramente para as compras online, depois para o varejo físico.

Nos últimos anos, os bancos passaram a permitir que os clientes usassem pontos para restituir valores debitados em conta-corrente. A pontuação varia conforme os gastos em estabelecimentos parceiros dos programas e geralmente é atrelada à cotação do dólar e ao tipo de cartão de crédito. Cada dólar gasto pelo cliente é revertido em determinado número de pontos, que varia conforme a bandeira e a categoria do cartão.

Pelas estatísticas mais recentes da Abemf, o mercado de empresas de fidelidade movimentou R$ 3,7 bilhões no primeiro semestre do ano passado. O valor representa alta de 12,7% em relação ao mesmo período de 2018. O percentual de pontos expirados, que não podem mais ser trocados, caiu de 19,8% no segundo trimestre de 2018 para 17,4% no mesmo trimestre de 2019.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


A partir de hoje, quem compra dólar no crédito paga valor do dia da compra

Rio de Janeiro — As regras para conversão das compras em dólar para real no cartão de crédito serão alteradas a partir deste domingo. Agora, os bancos terão de usar a cotação do dia da compra. Anteriormente, a conversão do dólar para a moeda brasileira acontecia somente no fechamento da fatura, deixando o consumidor exposto à volatilidade da cotação do dólar.

Por exemplo, somente no mês de fevereiro, a divisa comercial dos Estados Unidos subiu 4,5%, de R$ 4,28 para R$ 4,48. Se uma pessoa fez compra no início do mês e a fatura fechou por esses dias, a conta vai ficar mais salgada.

A medida, porém, foi divulgada pelo Banco Central (BC) em novembro de 2018. Naquela ocasião, a autoridade monetária defendeu que a alteração tinha como objetivo de aumentar a transparência para os consumidores sobre como são feitas as conversões de compras em moeda estrangeira.

Além da cotação do dia, os bancos deverão disponibilizar em seus canais de atendimento a taxa de conversão utilizada para que os consumidores comparem os valores praticados pelas diferentes instituições e possa optar pelo produto que melhor atende suas necessidades.

As faturas nas quais houver compra em dólar terão que apresentar a discriminação de cada gasto, seu valor em reais, data, valor equivalente em moeda estrangeira e a taxa de conversão do dólar para o real.

É certo que a conversão imediata dá mais previsibilidade para os consumidores, mas o turista brasileiro ou mesmo quem compra pela internet em sites estrangeiros pode sair no prejuízo. Se o dólar cair de preço entre a data da compra e a do pagamento da fatura, o cliente deixa de pagar uma conta menor.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


Ninguém acerta Mega-Sena e o prêmio acumula

São Paulo — Nenhum apostador acertou as seis dezenas do prêmio da Mega-Sena sorteado pela Caixa neste sábado (29). Os números sorteados no concurso 2.238 foram: 11 36 45 55 57 58.

Apesar de nenhum ganhador levar o prêmio principal, 14 apostas acertaram os números da quina e vão receber R$ 123.443,51 cada uma. Além disso, a quadra também foi sorteada para 1679 apostas, que vão levar R$ 1.470,44 cada.

O prêmio era estimado pela Caixa em R$ 3 milhões, e o sorteio foi realizado no Espaço Loterias Caixa, no Terminal Rodoviário do Tietê, em São Paulo.

O sorteio do próximo concurso (2.239) acontece na quarta-feira (29) e tem como estimativa pagar R$ 7 milhões a quem acertar os seis números.

As apostas podem ser feitas até às 19h (horário de Brasília) do dia do sorteio, em qualquer casa lotérica credenciada pela Caixa em todo o país, pela internet e também pelo aplicativo Loterias Caixa, para iPhone. A aposta simples, com seis dezenas, custa R$ 4,50.

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/


Novas alíquotas da Previdência Social entram em vigor neste domingo

As novas alíquotas aprovadas na reforma da Previdência entram em vigor hoje (1º) e começam a ser aplicadas sobre o salário de março, pago geralmente em abril.

No Regime Geral de Previdência Social (RGPS), as novas alíquotas valerão para contribuintes empregados, inclusive para empregados domésticos, e para trabalhadores avulsos. Não haverá mudança, contudo, para os trabalhadores autônomos (contribuintes individuais), como prestadores de serviços a empresas e para os segurados facultativos.

Segundo a Secretaria de Previdência, as alíquotas progressivas incidirão sobre cada faixa de remuneração, de forma semelhante ao cálculo do Imposto de Renda.

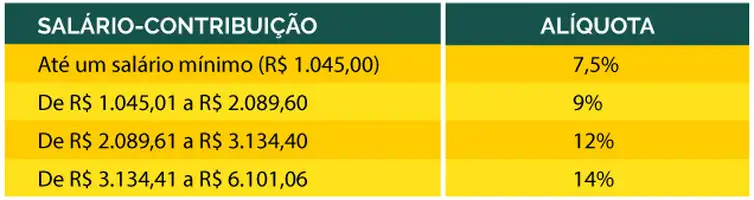
Como a incidência da contribuição será por faixas de renda, é preciso fazer um cálculo para saber qual será a alíquota efetiva. Quem recebe um salário mínimo por mês, por exemplo, terá alíquota de 7,5%.

Já um trabalhador que ganha o teto do Regime Geral, também conhecido como o teto do INSS – atualmente R$ 6.101,06 –, pagará uma alíquota efetiva total de 11,69%, resultado da soma das diferentes alíquotas que incidirão sobre cada faixa da remuneração.

O governo disponibiliza na internet uma calculadora da alíquota efetiva, que mostra quanto era descontado do salário antes da reforma e quanto será deduzido com a entrada em vigor das novas regras.

Confira as novas alíquotas na tabela abaixo:

tabela1
Novas alíquotas de contribuição – Ministério da Previdência

Sem mudanças

De acordo com a Secretaria de Previdência, contribuintes individuais e facultativos continuarão pagando as alíquotas atualmente existentes, cuja alíquota-base é de 20%, para salários de contribuição superiores ao salário mínimo.

Para salários de contribuição igual ao valor do salário mínimo, deverá ser observado:

I – para o contribuinte individual que trabalhe por conta própria, sem relação de trabalho com empresa ou equiparado e o segurado facultativo, o recolhimento poderá ser mediante aplicação de alíquota de 11% sobre o valor do salário mínimo;

II – para o microempreendedor individual e para o segurado facultativo sem renda própria que se dedique exclusivamente ao trabalho doméstico no âmbito de sua residência, desde que pertencente a família de baixa renda inscrita no Cadastro Único para Programas Sociais do Governo Federal (CadÚnico), o recolhimento deverá ser feito mediante a aplicação de alíquota de 5% sobre o valor do salário mínimo;

III – o contribuinte individual que presta serviço a empresa ou equiparado terá retido pela empresa o percentual de 11% sobre o valor recebido pelo serviço prestado e estará obrigado a complementar, diretamente, a contribuição até o valor mínimo mensal do salário de contribuição, quando as remunerações recebidas no mês, por serviços prestados a empresas, forem inferiores ao salário mínimo.

A Secretaria destaca que o segurado, inclusive aquele com deficiência, que contribua mediante aplicação das alíquotas de 11% ou 5% e pretenda contar o respectivo tempo de contribuição para fins da aposentadoria por tempo de contribuição transitória ou para contagem recíproca do tempo correspondente em outro regime, deverá complementar a contribuição mensal sobre a diferença entre o percentual pago e o de 20%, com os devidos acréscimos legais.

Individuais e facultativos

O contribuinte individual é aquele que trabalha por conta própria (de forma autônoma) ou que presta serviços de natureza eventual a empresas, sem vínculo empregatício. São considerados contribuintes individuais, dentre outros, os sacerdotes, os diretores que recebem remuneração decorrente de atividade em empresa urbana ou rural, os síndicos remunerados, os motoristas de táxi e de aplicativos, os vendedores ambulantes, as diaristas, os pintores, os eletricistas e os associados de cooperativas de trabalho.

O contribuinte facultativo é a pessoa com mais de 16 anos que não possui renda própria, mas decide contribuir para a Previdência Social. São donas de casa, síndicos de condomínio não-remunerados, desempregados, presidiários não-remunerados e estudantes bolsistas, por exemplo.

Servidores da União

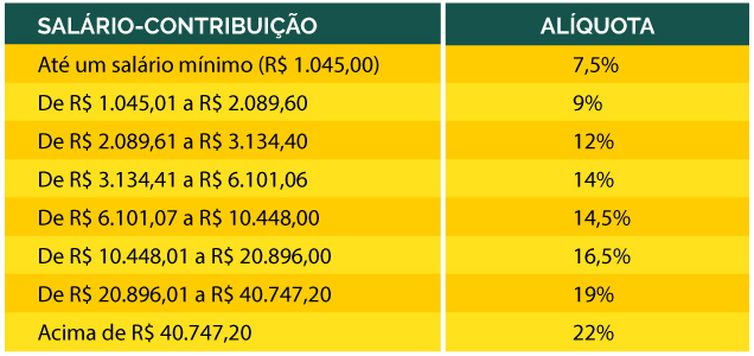
As novas alíquotas valerão também para os servidores públicos vinculados ao Regime Próprio da Previdência Social (RPPS) da União. No RPPS da União, contudo, as alíquotas progressivas não se limitarão ao teto do RGPS, pois haverá novas alíquotas incidindo também sobre as faixas salariais que ultrapassem o teto.

Confira as alíquotas:

tabela2
Alíquota de contribuição da Previdência Social – Ministério da Previdência

Este artigo foi publicado primeiro no site https://https://exame.abril.com.br/